
Let op! Niet alle punten die hieronder worden genoemd, komen uit het Belastingplan 2027. Enkele wijzigingen waren al eerder besloten, maar daar zijn aanpassingen op gedaan.
Vanaf 2027 versobert het kabinet verschillende fiscale voordelen voor ondernemers.
De ondernemersaftrek verlaagt de winst waarover een ondernemer inkomstenbelasting betaalt. Voor verschillende onderdelen van deze aftrek geldt vanaf 2027 een verdere versobering.
Let op! Deze regeling geldt voor ondernemers die niet aan het urencriterium van 1.225 uur voldoen, maar wel aan het verlaagde urencriterium van 800 uur én recht hebben op een arbeidsongeschiktheidsuitkering.
De stakingsaftrek en de meerwerkaftrek verdwijnen aan het begin van het derde kalenderjaar na het jaar waarin de verlaging ingaat. Bij inwerkingtreding per 2027 vervallen de regelingen dus per 1 januari 2030.
Per 1 januari 2028 vervalt nog een ander fiscaal voordeel voor ondernemers: de willekeurige afschrijving voor starters.
Vooral startende ondernemers, ondernemers die binnen enkele jaren willen stoppen en ondernemers met een meewerkende partner merken de gevolgen. De keuze voor een eenmanszaak, vof of bv vraagt daardoor opnieuw om een berekening op basis van de concrete winst en de persoonlijke situatie.
Let op! Laat bij grotere veranderingen in je winst, samenwerking of bedrijfsopvolging opnieuw berekenen welke rechtsvorm bij jouw onderneming past.
Tip! Door het hogere verzamelinkomen kunnen ook toeslagen veranderen. Controleer daarom voor 2027 en 2028 tijdig je geschatte inkomen voor de toeslagen.
Werkgevers mogen met terugwerkende kracht tot en met 1 januari 2026 maximaal € 0,25 per zakelijke kilometer onbelast vergoeden. Dat was € 0,23. De verhoging geldt ook voor woon-werkverkeer. Het kabinet legt deze verhoging nu met terugwerkende kracht vast in de wet.
Let op! De verhoging betekent niet automatisch dat iedere werknemer recht heeft op € 0,25 per kilometer. Dat hangt af van de arbeidsovereenkomst, cao en het eigen mobiliteitsbeleid. Voor werkgevers kan een hogere vergoeding leiden tot hogere loonkosten.
Tegenover deze verruiming staat ook een versobering van de werkkostenregeling (WKR). De gerichte vrijstelling voor branche-eigen producten vervalt. Werkgevers mochten werknemers tot nu toe onbelast 20% personeelskorting geven over de waarde van het product in het economisch verkeer, tot een bedrag van maximaal € 500 per jaar. Deze vrijstelling verdwijnt. De korting kan vanaf 2027 nog wel ten laste van de vrije ruimte worden gebracht. Overschrijd je de vrije ruimte? Dan betaal je over het bedrag daarboven 80% eindheffing.
De vrije ruimte over de eerste € 400.000 fiscale loonsom stijgt per 1 januari 2027 van 2% naar 2,16%. Daardoor krijg je maximaal € 640 extra vrije ruimte per jaar. Deze verhoging is al eerder aangenomen en maakt dus geen onderdeel uit van het Belastingplan 2027.
Tip! Pas het personeelshandboek, declaratiebeleid en de salarisadministratie tijdig aan en beoordeel of een hogere kilometervergoeding financieel en arbeidsvoorwaardelijk wenselijk is. Maakt je organisatie gebruik van personeelskorting op branche-eigen producten? Bekijk dan wat het vervallen van deze vrijstelling betekent. Dit zal zich vooral voordoen in de detailhandel en industrie.
Stel je als werkgever vanaf 2027 een personenauto met uitstoot ook voor privégebruik beschikbaar aan een werknemer? Dan krijg je te maken met een pseudo-eindheffing van 12% van de cataloguswaarde. Deze heffing komt naast de bijtelling van de werknemer en mag je niet doorberekenen aan de werknemer. Voor auto’s die al vóór 1 januari 2027 ter beschikking zijn gesteld, geldt overgangsrecht.
De pseudo-eindheffing is vorig jaar al aangenomen, maar na overleg worden vier aanpassingen voorgesteld.
De youngtimerregeling wordt geleidelijker versoberd dan eerder was vastgelegd, en ook minder vergaand. De bijtelling blijft gebaseerd op de waarde in het economisch verkeer, maar de leeftijdsgrens stijgt in 2027 van 16 jaar naar 17 jaar en vanaf 2028 naar 20 jaar. De eerder voorziene snelle verhoging naar 25 jaar per 2027 gaat daarmee niet door. Voor auto’s die uiterlijk op 31 december 2025 al ter beschikking zijn gesteld en die in 2027 17 jaar worden, geldt overgangsrecht. Deze auto’s mogen de youngtimerregeling gedurende heel 2027 blijven toepassen. Vanaf 1 januari 2028 geldt de regeling alleen nog voor auto’s ouder dan 20 jaar.
Voor werkgevers wordt de keuze voor een zakelijke auto met name door de pseudo-eindheffing belangrijker. De contractduur, aandrijving en het moment waarop een auto voor het eerst ter beschikking wordt gesteld, kunnen grote fiscale gevolgen hebben. Een bestaande leaseplanning kan daardoor veel duurder of juist aantrekkelijker uitpakken.
Tip! Breng vóór nieuwe leasebeslissingen de totale werkgeverskosten, werknemersbijtelling, looptijd en fiscale overgangsregels goed in kaart.
Normaal gesproken stijgen de grenzen van de belastingschijven en verschillende heffingskortingen in box 1 mee met de inflatie. Zo blijft de belastingdruk normaal gesproken gelijk als het inkomen stijgt, in lijn met de inflatie.
In 2027 en 2028 past het kabinet de inflatiecorrectie slechts gedeeltelijk toe. Zonder deze maatregel zou de inflatiecorrectie voor 2027 2,6% bedragen. Daarvan wordt 48% toegepast. Hierdoor stijgen schijfgrenzen en heffingskortingen minder mee met de inflatie. De 48% wordt overigens niet toegepast op de tweede schijfgrens, deze blijft daarom in 2027 gelijk aan 2026. De eerste schijfgrens stijgt van € 38.883 naar € 39.247. De tweede schijfgrens blijft € 78.426.
Tegelijkertijd wijzigen de box 1-tarieven. Voor belastingplichtigen jonger dan de AOW-leeftijd stijgt het tarief in de eerste schijf met 0,48%: van 35,75% in 2026 naar 36,23% in 2027. Het tarief in de tweede schijf stijgt met 0,60%: van 37,56% naar 38,16%. Het tarief in de derde schijf blijft 49,50%.
Door de verhoging van de tarieven en beperkte indexering stijgt de belastingdruk in box 1. Dit effect wordt beperkt voor woningbezitters die de hypotheekrente ook tegen het hogere tarief van maximaal 38,16% kunnen aftrekken.
Let op! Beoordeel je loon, dividend en winst altijd in samenhang. De belastingdruk kan namelijk onverwacht hoger zijn, omdat de algemene heffingskorting afhangt van het verzamelinkomen. Deze kan dus ook door een dividenduitkering dalen.
Box 3 belast privévermogen, zoals spaargeld, beleggingen en een tweede woning. In het huidige stelsel berekent de Belastingdienst het rendement grotendeels met forfaits. Is je werkelijke rendement lager, dan kun je onder voorwaarden tegenbewijs leveren.
Het kabinet heeft de behandeling van het wetsvoorstel Wet werkelijk rendement box 3 voorlopig uitgesteld. In de Voorjaarsnota 2027 komt het kabinet met een nieuw voorstel. Daardoor wordt de beoogde invoering per 1 januari 2028 niet gehaald of blijft deze datum op zijn minst onzeker. Het kabinet onderzoekt opnieuw of een vermogenswinstbelasting beter past dan een vermogensaanwasbelasting.
Bij een vermogensaanwasbelasting telt ook een nog niet gerealiseerde waardestijging jaarlijks mee. Bij een vermogenswinstbelasting volgt heffing pas bij bijvoorbeeld verkoop. Voor ondernemers en dga’s met beleggingen, verhuurd vastgoed of andere moeilijk verkoopbare bezittingen maakt dat een groot verschil.
Let op! Zolang er geen nieuw stelsel geldt, blijft een goede administratie van rente, dividend, huur, kosten en waardeveranderingen belangrijk. Deze gegevens zijn nodig voor de tegenbewijsregeling én voor de afweging tussen beleggen in privé of via een bv.
Tip! Wacht niet op het nieuwe stelsel. Leg het werkelijke rendement per vermogensbestanddeel jaarlijks vast en bewaar onderliggende documenten.
Het kabinet maakt verschillende fiscale regelingen voor investeringen en innovatie aantrekkelijker. Zo stijgt de energie-investeringsaftrek per 1 januari 2027 van 40% naar 45,5%. Investeer je in kwalificerende energiezuinige bedrijfsmiddelen? Dan mag je daardoor een groter deel van je investering extra aftrekken van de winst.
Ook de afdrachtvermindering speur- en ontwikkelingswerk wordt verruimd. Het forfaitaire uurloon stijgt van € 29 naar € 33. Deze regeling verlaagt de loonheffing die je als werkgever afdraagt als je medewerkers werken aan technisch nieuwe producten, processen of programmatuur.
Maakt je onderneming gebruik van de innovatiebox? Ook deze regeling wordt aantrekkelijker. Vanaf 1 januari 2027 stijgt het maximale forfaitaire bedrag van € 25.000 naar € 100.000 per jaar. Het forfait blijft maximaal 25% van de winst. Ook de huidige toepassingsduur van drie jaar verandert niet. Hierdoor kun je een groter deel van de winst tegen het lagere innovatiebox-tarief laten belasten.
Tip! Wil je gebruikmaken van de energie-investeringsaftrek? Controleer vóórdat je verplichtingen aangaat of het bedrijfsmiddel op de energielijst staat. Dien vervolgens je aanvraag in bij RVO binnen de geldende termijn van drie maanden.
Om innovatie en groei van specifieke jonge ondernemingen te stimuleren, introduceert het kabinet een aantrekkelijke fiscale regeling voor aandelenopties van werknemers bij start-ups en scale-ups. In principe betaalt de werknemer de belasting wanneer hij de aandelen die hij uit de opties heeft verkregen, daadwerkelijk verkoopt. Na aftrek van de uitoefenprijs die aan de aandelen is toe te rekenen, wordt onder voorwaarden slechts 65% van het voordeel belast als loon. Verkoopt de werknemer het aandelenoptierecht in plaats van de aandelen? Dan geldt deze lagere grondslag niet. De werknemer kan ook schriftelijk kiezen voor eerdere belastingheffing op het moment van uitoefening van het optierecht of zodra de aandelen verhandelbaar zijn.
De regeling geldt alleen voor ondernemingen die kwalificeren als start-up of scale-up en een beschikking hebben van RVO. Deze beschikking is vanaf de dagtekening acht jaar geldig. Onder voorwaarden kun je de beschikking steeds met vijf jaar verlengen, tot een totale looptijd van maximaal 23 jaar. Daarnaast geldt in principe een minimale periode van twee jaar tussen de toekenning van het aandelenoptierecht en de verkoop van dit recht of de aandelen die daaruit voortkomen. Verkoopt de werknemer eerder vanwege een verkoop op beursgang van de onderneming? Dan geldt een uitzondering en is de regel wel van toepassing.
De regeling moet op 1 januari 2027 ingaan. De definitieve inwerkingtreding vindt plaats op een tijdstip dat bij koninklijk besluit wordt bepaald. Aandelenoptierechten die op of na 17 april 2025 zijn toegekend, kunnen mogelijk ook gebruikmaken van de regeling. Daarvoor moeten de aandelenoptierechten op 31 december 2026 nog niet in de loonbelasting zijn betrokken en moet aan de overige voorwaarden zijn voldaan. In dat geval moet je onderneming de beschikking uiterlijk op 31 december 2027 bij RVO aanvragen.
Tip! Onderzoek tijdig of je onderneming in aanmerking komt voor een RVO-beschikking. Beoordeel daarnaast of werknemersparticipatie je kan helpen om talent aan te trekken, te belonen en te behouden.
Ook werkgevers moeten een zogenoemde vrijheidsbijdrage leveren om de stijgende defensie-uitgaven te bekostigen. Het kabinet wil deze lastenverzwaring grotendeels innen via een verhoging van de premie voor het Arbeidsongeschiktheidsfonds (Aof). Volgens de raming levert deze verhoging in 2027 € 1,5 miljard aan extra premieopbrengsten op. Vanaf 2028 gaat het structureel om € 1,7 miljard per jaar.
De hoge en lage Aof-premiepercentages staan nog niet vast. De premiepercentages worden later bekendgemaakt, tegelijk met de jaarlijkse premiepercentages voor de werknemersverzekeringen. Daardoor is nog niet duidelijk hoeveel je werkgeverslasten precies stijgen.
Tip! Houd in je personeelsbegroting voor 2027 rekening met hogere werkgeverslasten. Pas je loonkostenberekening aan zodra de hoge en lage Aof-premiepercentages voor 2027 officieel zijn vastgesteld.
Koop je een woning waarin je niet zelf duurzaam gaat wonen? Dan betaal je overdrachtsbelasting tegen het algemene woningtarief. Dit geldt bijvoorbeeld voor een verhuurde woning of vakantiewoning. Per 1 januari 2027 daalt dit tarief van 8 naar 7%. Het tarief van 2% voor een woning waarin je zelf gaat wonen en de startersvrijstelling blijven ongewijzigd.
Let op!Voor bedrijfspanden geldt deze verlaging niet. Bij gemengde objecten, transformaties en projectontwikkeling kan discussie ontstaan over welk deel als woning kwalificeert. Het gebruik en de staat van het object op het moment van verkrijging spelen daarbij een belangrijke rol.
Door de tariefsverlaging kan het interessant zijn om opnieuw naar het moment van transactie te kijken. Houd daarbij ook rekening met andere factoren, zoals financiering, rendement, btw en de juridische structuur.
Tip! Laat vóór ondertekening van de koopovereenkomst beoordelen welk tarief voor jouw situatie geldt. Onderzoek daarbij of het zinvol en haalbaar is om de levering bij de notaris uit te stellen tot na 1 januari 2027.
Bepaalde niet-vergoede zorgkosten zijn nu onder voorwaarden aftrekbaar in de inkomstenbelasting. Denk aan specifieke geneesmiddelen, hulpmiddelen, dieetkosten, vervoer en extra gezinshulp. De aftrek geldt pas nadat rekening is gehouden met vergoedingen en een inkomensafhankelijke drempel.
Het kabinet schaft de aftrek voor specifieke zorgkosten per 1 januari 2028 af. Ook de daaraan gekoppelde regeling tegemoetkoming specifieke zorgkosten, de TSZ-regeling, verdwijnt. Voor mensen met een chronische ziekte werkt het kabinet aan een gerichte compensatieregeling. Het wetsvoorstel kent geen overgangsrecht. De maatregel raakt vooral mensen met een chronische ziekte, beperking of structureel hoge, niet-vergoede zorgkosten. Ook ondernemers en dga’s kunnen hierdoor privé met hogere nettolasten te maken krijgen. Het financiële effect verschilt sterk, omdat niet iedere zelf betaalde zorguitgave nu aftrekbaar is.
Tip! Breng terugkerende aftrekbare zorgkosten in kaart. Zo wordt zichtbaar welk belastingvoordeel vanaf 2028 mogelijk wegvalt en in hoeverre een toekomstige compensatieregeling daarin voorziet.
Welke belangrijke fiscale voorstellen voor ondernemers kwamen op Prinsjesdag 2026 uit het koffertje van minister Heinen van Financiën? Wij zetten tien belangrijke voor je op een rij.
LEES VERDER
Via Mijn Cyberweerbare Zaak is er in 2026 opnieuw €1 miljoen beschikbaar voor ondernemers die hun cyberweerbaarheid willen vergroten. De subsidie vergoedt 50% van de kosten voor de aanschaf of implementatie van een of meerdere cyberweerbaarheidsmaatregelen, met een maximum van €1.250 per aanvrager.
Let op! Het budget wordt verdeeld op volgorde van binnenkomst, dus op is op, ook als dat eerder is dan de sluitingsdatum van 30 november.
De subsidie is bedoeld voor zzp'ers en mkb-bedrijven met maximaal 50 medewerkers en een jaaromzet van maximaal €10 miljoen.
Tip! Twijfel je waar je moet beginnen? Doorloop eerst de gratis CyberVeilig Check. Je krijgt dan een persoonlijke actielijst met verbeterpunten, die je meteen kunt gebruiken bij je subsidieaanvraag.
Let op!Niet alles komt in aanmerking. Certificeringskosten kunnen niet worden vergoed vanuit de subsidie. Maatregelen voor websites, webshops, online platformen, betaalsystemen en cloudwerkplekken vallen ook niet onder deze regeling.
De aanvraag verloopt in drie stappen. Eerst doorloop je de CyberVeilig Check en download je je actielijst. Daarna schaf je de maatregelen aan die op je actielijst staan en die in aanmerking komen voor subsidie, en bewaar je de facturen en betaalbewijzen. Tot slot dien je je aanvraag in bij de Rijksdienst voor Ondernemend Nederland (RVO), inclusief je actielijst, factuur en betaalbewijs. Let erop dat je maar één aanvraag per bedrijf kunt doen, dus verzamel al je facturen voordat je een aanvraag indient.
Tip! Je hoeft niet alle maatregelen uit je actielijst al te hebben doorgevoerd om in aanmerking te komen.
Let op!Heb je al eerder subsidie gekregen voor een bepaalde maatregel, dan kun je daar niet nogmaals subsidie voor aanvragen. Je komt ook niet in aanmerking voor de subsidie als je zelf cyberweerbaarheidsmaatregelen aan anderen levert.
Wil je weten welke maatregelen voor jouw bedrijf het meeste opleveren, of hulp bij het aanvragen van de subsidie? Neem contact met ons op, we denken graag met je mee.
Beter beveiligd raken tegen cyberdreigingen kost geld. Je kan hierbij denken aan bijvoorbeeld nieuwe software, een wachtwoordmanager, een training voor je medewerkers. Die investering hoef je niet meer alleen te dragen. Van 7 september tot en met 30 november 2026 kun je subsidie aanvragen via de regeling 'Mijn Cyberweerbare Zaak'. Hieronder lees je hoe dat werkt.
LEES VERDER
Via Mijn Cyberweerbare Zaak is er in 2026 opnieuw €1 miljoen beschikbaar voor ondernemers die hun cyberweerbaarheid willen vergroten. De subsidie vergoedt 50% van de kosten voor de aanschaf of implementatie van een of meerdere cyberweerbaarheidsmaatregelen, met een maximum van €1.250 per aanvrager.
Let op! Het budget wordt verdeeld op volgorde van binnenkomst, dus op is op, ook als dat eerder is dan de sluitingsdatum van 30 november.
De subsidie is bedoeld voor zzp'ers en mkb-bedrijven met maximaal 50 medewerkers en een jaaromzet van maximaal €10 miljoen.
Tip! Twijfel je waar je moet beginnen? Doorloop eerst de gratis CyberVeilig Check. Je krijgt dan een persoonlijke actielijst met verbeterpunten, die je meteen kunt gebruiken bij je subsidieaanvraag.
Let op!Niet alles komt in aanmerking. Certificeringskosten kunnen niet worden vergoed vanuit de subsidie. Maatregelen voor websites, webshops, online platformen, betaalsystemen en cloudwerkplekken vallen ook niet onder deze regeling.
De aanvraag verloopt in drie stappen. Eerst doorloop je de CyberVeilig Check en download je je actielijst. Daarna schaf je de maatregelen aan die op je actielijst staan en die in aanmerking komen voor subsidie, en bewaar je de facturen en betaalbewijzen. Tot slot dien je je aanvraag in bij de Rijksdienst voor Ondernemend Nederland (RVO), inclusief je actielijst, factuur en betaalbewijs. Let erop dat je maar één aanvraag per bedrijf kunt doen, dus verzamel al je facturen voordat je een aanvraag indient.
Tip! Je hoeft niet alle maatregelen uit je actielijst al te hebben doorgevoerd om in aanmerking te komen.
Let op!Heb je al eerder subsidie gekregen voor een bepaalde maatregel, dan kun je daar niet nogmaals subsidie voor aanvragen. Je komt ook niet in aanmerking voor de subsidie als je zelf cyberweerbaarheidsmaatregelen aan anderen levert.
Wil je weten welke maatregelen voor jouw bedrijf het meeste opleveren, of hulp bij het aanvragen van de subsidie? Neem contact met ons op, we denken graag met je mee.
Beter beveiligd raken tegen cyberdreigingen kost geld. Je kan hierbij denken aan bijvoorbeeld nieuwe software, een wachtwoordmanager, een training voor je medewerkers. Die investering hoef je niet meer alleen te dragen. Van 7 september tot en met 30 november 2026 kun je subsidie aanvragen via de regeling 'Mijn Cyberweerbare Zaak'. Hieronder lees je hoe dat werkt.
LEES VERDER
Met een EHUB kunnen lokale ondernemingen door samenwerking hun energievoorziening op elkaar afstemmen. Het opwekken, transporteren, opslaan, omzetten en verbruik van elektriciteit wordt dan op elkaar afgestemd. Zo kan bijvoorbeeld te veel opgewekte zonne-energie worden gedeeld met een ander bedrijf.
De overheid wil netcongestie tegengaan en daarom EHUB’s stimuleren. Daar komt een nieuwe subsidie voor beschikbaar, de subsidie Onderzoek Energiehubs. De subsidie is voor scans en voor studies naar nieuwe of uit te breiden bestaande EHUB’s. Een scan is een verkennend onderzoek. Een studie is een uitgebreider onderzoek, waarbij je een plan maakt voor de vorming van een nieuwe EHUB of voor de uitbreiding van een bestaande EHUB.
Let op! Je krijgt alleen subsidie voor een scan als het gaat om een nieuwe EHUB. Voor een uitbreiding van een bestaande EHUB kun je geen subsidie krijgen voor een scan maar wel voor een studie.
Er is in totaal € 9,6 miljoen aan subsidie beschikbaar.
De subsidie voor een scan bedraagt maximaal € 5.000 als deze wordt uitgevoerd met maximaal vier partners. Bij meer dan vier partners bedraagt de subsidie maximaal € 8.000.
Bij een studie naar de vorming van een nieuwe EHUB wordt maximaal 70% van de kosten vergoed, met een minimum van € 25.000 en een maximum van € 42.000. Bij onderzoek naar uitbreiding van een bestaande EHUB wordt 40% van de kosten vergoed, met een minimum van € 25.000 en een maximum van € 32.000.
Let op! Vraag je subsidie aan voor zowel een scan als een studie, dan tellen de kosten van de scan mee in het subsidiebedrag voor een studie. Het maximale subsidiebedrag voor de studie geldt dan niet.
Er moeten minstens drie ondernemingen samenwerken om voor de subsidie in aanmerking te komen. Deze ondernemingen moeten een grote aansluiting (3 x 80 ampère) hebben en mogen niet aan elkaar verbonden zijn.
Let op! Kijk voor alle voorwaarden op de website van RVO.
De subsidie kan worden aangevraagd van 1 oktober 2026 9.00 uur tot 1 mei 2027 17.00 uur. De aanvragen worden behandeld op volgorde van binnenkomst. Bij overschrijding van het budget wordt er geloot. Aanvragen kan digitaal via de site van de Rijksdienst voor Ondernemend Nederland (rvo).
Ondernemers kunnen vanaf 1 oktober 2025 een nieuwe subsidie aanvragen voor onderzoek naar zogenaamde energiehubs (EHUB’s). Met behulp van EHUB’s kan netcongestie worden tegengegaan en kan het bestaande elektriciteitsnet beter worden benut.
LEES VERDER
Bij arbeidsmigranten komt het regelmatig voor dat werkgevers voor de huisvesting zorgen. Vaak wordt daarvoor een bedrag ingehouden op het loon van de werknemer. Bij een minimumloon mag dat nu nog maximaal 25% van dat brutominimumloon zijn.
Let op! Er gelden meer voorwaarden voor het inhouden van huisvestingskosten op het minimumloon.
Het kabinet vindt dat de regeling een verdienmodel in de hand werkt. Om die reden wil het kabinet de regeling per 1 juli 2028 afschaffen.
Op 1 juli 2028 moet ook de Wet passende huur in werking treden. Dit betreft nu nog een wetsvoorstel in voorbereiding dat arbeidsmigranten betere huur(prijs)bescherming moet bieden. De verwachting is dat dit wetsvoorstel in de eerste helft van 2027 in de Tweede Kamer wordt behandeld.
Let op! De minister wil de inhoudingsmogelijkheid zoveel mogelijk gelijktijdig afschaffen met de inwerkingtreding van de Wet passende huur. Als deze later dan 1 juli 2028 in werking treedt, zal de inhoudingsmogelijkheid waarschijnlijk ook later afgeschaft worden.
Het wordt de werkgever niet verboden om vanaf 1 juli 2028 huisvesting te verzorgen voor de werknemer. Zo kunnen werkgevers straks hun werknemers bijvoorbeeld een huurcontract bieden, waarbij de werknemer zelf de betaling doet.
Let op! Er was al eerder een plan om de inhoudingsmogelijkheid af te schaffen. Eind oktober 2025 werd dit plan echter ingetrokken.
Voor de kosten van huisvesting kunnen werkgever nu nog maximaal 25% van het brutominimumloon inhouden op het minimumloon van een werknemer. De minister wil deze inhoudingsmogelijkheid vanaf 1 juli 2028 afschaffen.
LEES VERDER
Sinds het vervallen van het zogenaamde handhavingsmoratorium is er veel onrust en onduidelijkheid over de vraag of je als zelfstandige kunt werken. De huidige wet en de invulling in de jurisprudentie (onder meer het Deliveroo- en het Uber-arrest) bieden zeker de mogelijkheid om als zelfstandige te werken. Veel opdrachtgevers willen echter geen risico lopen en sluiten zelfstandigen (onnodig) uit.
Daarom introduceert het kabinet binnenkort het wetsvoorstel Zelfstandigenwet. Hiermee zou meer duidelijkheid moeten komen voor zelfstandigen en opdrachtgever. Bovendien moet de wet schijnzelfstandigheid tegengaan.
De uitgangspunten in de nieuwe wet worden onafhankelijkheid van de zelfstandige, het dragen van ondernemersrisico’s door de zelfstandige en de vrijheid van de zelfstandige om zelf het werk te organiseren. Hiervoor worden in de wet twee toetsen opgenomen met een beperkt aantal concrete criteria:
De inhoud van de zelfstandigentoets en de werkrelatietoets wordt eind september 2026 in een internetconsultatie voorgelegd. Iedereen die dat wil kan daarop dan reageren. Het kabinet streeft er naar om het wetsvoorstel daarna zo spoedig mogelijk voor te leggen bij de Raad van State. De Tweede en Eerste Kamer kunnen het wetsvoorstel dan in 2027 in behandeling nemen.
Het kabinet wil met de Zelfstandigenwet zorgen voor meer rust en duidelijkheid voor zelfstandigen en opdrachtgevers. Het streven is om deze wet op 1 januari 2028 in werking te laten treden.
LEES VERDER
Een van de voorstellen is om het advies van de bedrijfsarts vanaf beoogd 1 januari 2028 leidend te maken bij de poortwachtertoets (ook wel RIV-toets genoemd). Als het advies van de bedrijfsarts leidend wordt bij deze toetsing van het re-integratieverslag (RIV), vindt de toetsing alleen nog plaats door een arbeidsdeskundige van het UWV en niet meer door een verzekeringsarts van het UWV.
Een werkgever kan dan niet langer een loonsanctie krijgen als gevolg van een medisch verschil van inzicht tussen de bedrijfsarts en de verzekeringsarts. Het UWV gaat bij de toetsing van het re-integratieverslag dan uit van vertrouwen in het werk van de bedrijfsarts. Dit moet onzekerheid bij werkgevers over de mogelijkheid van deze sanctie wegnemen.
Let op! De Raad van State en vakbonden zijn kritisch en denken dat de wijziging zal leiden tot een toename van de instroom in de WIA. Zij geven aan dat de prikkel voor een werkgever om zelf verantwoordelijkheid te dragen voor de re-integratie van een zieke werknemer verdwijnt. Dit betekent dat het risico van een onterecht advies van de bedrijfsarts bij de zieke werknemer komt te liggen.
Een ander voorstel is om het nu al gevoerde tegenwettelijke beleid volgens de wet ook mogelijk te maken. Dit is beoogd vanaf 1 januari 2027. Het gaat daarbij om het volgende.
Het UWV verstrekt in verband met de lange wachttijd voor de WIA-claimbeoordeling voorschotten. Werknemers komen hierdoor niet zonder inkomen te zitten na afloop van de loonbetaling. Deze voorschotten kunnen achteraf niet altijd (geheel) worden verrekend met een WIA-uitkering of een andere uitkering. Als de lange wachttijden de ontvangers van deze voorschotten niet valt aan te rekenen, vordert het UWV ze op dit moment al niet terug.
Dit is wettelijk gezien eigenlijk niet mogelijk. Het wetsvoorstel regelt daarom dat het UWV tijdelijk de bevoegdheid krijgt om onder voorwaarden af te zien van het terugvorderen van onverschuldigd betaalde voorschotten. Het wetsvoorstel biedt daarmee een wettelijke grondslag voor het tegenwettelijke beleid dat het UWV op dit punt al sinds 2021 voert.
De lopende en kwijtgescholden WIA-voorschotten zullen vanaf 2030 worden gefinancierd vanuit het Arbeidsongeschiktheidsfonds, waarvoor alle werkgevers premie betalen. Tot die tijd wordt het bekostigd vanuit de Werkhervattingskas.
Het recht op inkomensondersteuning op grond van de Wajong eindigt als iemand ten minste 75% van het maatmaninkomen verdient na vijf jaar ononderbroken te hebben gewerkt. Bij de beoordeling hiervan wordt werk in het kader van de Wet sociale werkvoorziening buiten beschouwing gelaten. Vanaf 1 januari 2015 is nieuwe instroom in de Wet sociale werkvoorziening niet meer mogelijk en vindt ondersteuning plaats onder meer in de vorm van beschut werk. Het voorstel is om arbeid verricht in beschut werk ook buiten beschouwing te laten. Zolang iemand beschut werk verricht, eindigt het recht op Wajong dan niet, ongeacht wat hij verdient.
Verder geldt nu al dat het Wajong-recht blijft bestaan wanneer een Wajonggerechtigde gebruik maakt van bepaalde structurele arbeidsondersteuning (zoals een externe jobcoach, vervoersvoorzieningen of intermediaire voorzieningen), ongeacht wat men verdient. Het voorstel is om drie structurele arbeidsondersteuningen aan deze uitzonderingen toe te voegen, te weten loondispensatie, loonkostensubsidie en een interne jobcoach. Deze instrumenten worden toegevoegd aan de uitsluitingsgronden voor toepassing van de beëindigingsgronden voor de Wajong.
Let op! Het beoogde tijdstip van inwerkingtreding van dit voorstel is 1 januari 2028. Het UWV zal vooruitlopend op deze inwerkingtreding de wijzigingen die begunstigend zijn voor de Wajong gerechtigde al toepassen.
Eind augustus zijn diverse voorstellen ter vereenvoudiging van de uitvoering van de WIA naar de Tweede Kamer gezonden. Het wetsvoorstel hiervoor bevat maatregelen die de uitvoerbaarheid, uitlegbaarheid en betaalbaarheid van het ziekte- en arbeidsongeschiktheidsstelsel moeten verbeteren.
LEES VERDER
In bepaalde gevallen kun je de beschadiging of het verlies van persoonlijke zaken van een werknemer onbelast vergoeden of verstrekken. Dit kan als de schade of het verlies komt door een bijzondere gebeurtenis die samenhangt met het werk. De vergoeding of verstrekking vormt dan vrijgesteld loon.
Een werknemer bezoekt in zijn eigen kleding voor zijn werk een klant en loopt per ongeluk langs een scherpe rand in het bedrijf van de klant. Dit is een bijzondere gebeurtenis die samenhangt met zijn werk. Daarom vormt de vergoeding van de schade of de verstrekking van nieuwe kleding (als de schade onherstelbaar is) vrijgesteld loon.
Komt de schade of het verlies niet door een bijzondere gebeurtenis die samenhangt met het werk? Dan vormt een vergoeding of verstrekking belast loon voor de werknemer. Eventueel kun je deze aanwijzen in de vrije ruimte van de werkkostenregeling.
Voor dat aanwijzen moet je wel voldoen aan de gebruikelijkheidstoets. De gebruikelijkheidstoets betekent dat je vergoedingen, verstrekkingen of terbeschikkingstellingen die voor meer dan 30% afwijken van hetgeen normaal vergoed, verstrekt of ter beschikking gesteld wordt, niet mag aanwijzen in de vrije ruimte van de werkkostenregeling.
Tip! De aanwijzing van vergoedingen, verstrekkingen en terbeschikkingstellingen tot een bedrag van in totaal € 2.400 per werknemer per jaar beschouwt de Belastingdienst altijd als gebruikelijk.
Een voorbeeld van schade of verlies die geen vrijgesteld loon vormt, is de schade aan privé-kleding die te verwachten is bij het soort werk dat wordt uitgevoerd. Er is dan geen sprake van een bijzondere gebeurtenis die samenhangt met het werk. Denk aan normale slijtage van privé-kleding.
Een ander voorbeeld is de basisschoolleerkracht die na een ochtend knutselen met de leerlingen verfvlekken op de kleding heeft. Die schade hangt wel samen met het werk, maar is niet veroorzaakt door een bijzondere gebeurtenis. Het knutselen hoort immers bij het werk van de basisschoolleerkracht.

Je werknemer beschadigt zijn kleding tijdens het werk. Kun je dat als werkgever onbelast vergoeden?
LEES VERDER
Een werknemer kan onder bewind worden gesteld wanneer hij of zij door lichamelijke of geestelijke problemen, verkwisting of problematische schulden niet in staat is om de eigen financiën te beheren. Dit geldt overigens niet alleen voor werknemers maar voor alle meerderjarigen. We spreken dan van beschermingsbewind.
In een procedure bij een rechtbank had een werkgever het loon over de periode dat een nieuwe werknemer bij hem had gewerkt, van 1 juli 2024 tot en met 16 augustus 2024, aan de werknemer betaald. De werknemer was echter op 2 juni 2022 onder bewind gesteld. De betaling had daarom moeten plaatsvinden aan de bewindvoerder.
De bewindvoerder sommeerde de werkgever schriftelijk op 11 februari 2026 om het ten onrechte aan de werknemer betaalde bedrag alsnog aan haar te betalen. Als de werkgever hier niet toe zou overgaan, volgde een procedure bij de rechter. De bewindvoerder voerde aan dat de werkgever niet bevrijdend had betaald, omdat hij niet aan de bewindvoerder had betaald. De werkgever voerde aan dat hij niet wist dat de werknemer onder bewind was gesteld en dat de werknemer zelf had aangegeven dat het loon aan hem moest worden uitbetaald.
De zaak kwam bij de rechtbank voor. De rechter oordeelde dat tijdens het bewind het beheer over de onder bewind staande goederen niet toekomt aan de werknemer maar aan de bewindvoerder. De werkgever had dus niet-bevrijdend betaald aan de werknemer. Dat de werkgever dit niet wist deed niet terzake. De rechtbank stelde dat de werkgever had kunnen weten dat de werknemer onder bewind stond omdat dit ingeschreven is in een openbaar register.
Let op! De bewindvoerder vorderde een brutobedrag aan loon, maar kreeg van de rechtbank een nettobedrag omdat de werknemer ook een nettobedrag aan loon had ontvangen. De bewindvoerder is immers niet verplicht tot het afdragen van de werkgeverspremies en andere werkgeversverplichtingen.
Een werkgever doet er goed aan altijd het curatele- en bewindregister te raadplegen. Aan de hand van de achternaam en de geboortedatum kan de werkgever eenvoudig achterhalen of de werknemer in het register ingeschreven staat.
Al eerder is uitgemaakt dat een onder bewind gestelde werknemer niet bevoegd is in een ontbindingsprocedure op te treden. De bewindvoerder geldt als formele procespartij. Wordt de bewindvoerder niet betrokken dan volgt een niet-ontvankelijkverklaring van het verzoek van de werkgever tot ontbinding van de arbeidsovereenkomst.
Ook bij het sluiten van een beëindigingsovereenkomst met een onder bewind gestelde werknemer is medewerking nodig van de bewindvoerder.

Een werkgever die te maken heeft met een onder bewind gestelde werknemer is verplicht om het loon niet aan de werknemer zelf maar aan diens bewindvoerder te betalen. Betaalt de werkgever toch aan de werknemer dan bestaat het risico dat hij nog een keer moet betalen, maar dan aan de bewindvoerder. Hoe kun je dit als werkgever voorkomen?
LEES VERDER
Bij een kantonrechter en in hoger beroep een gerechtshof speelde de volgende casus. Een werkgever had aan een werknemer een geldlening verstrekt van € 50.000 tegen een rente van 7% op jaarbasis. Bedragen die de werknemer niet tijdig afloste, mocht de werkgever inhouden op het eerstvolgende loon van de werknemer.
De geldlening was nog niet volledig terugbetaald toen de arbeidsovereenkomst met de werknemer eindigde. De werknemer betaalde nadien niets meer. De werkgever zag zich daarom genoodzaakt bij de rechter een bedrag van bijna € 52.000 te vorderen van de ex-werknemer.
De kantonrechter stelde de werkgever niet in het gelijk. De door de werkgever verstrekte lening moest namelijk worden aangemerkt als een consumentenkrediet. Dit betekende dat de werkgever een informatieverplichting had ten opzichte van de werknemer. Bovendien had de werkgever een kredietwaardigheidstoets moeten uitvoeren.
Nu de werkgever niet kon laten zien dat voldaan was aan de informatieverplichting en de kredietwaardigheidstoets, wees de kantonrechter de vordering van de werkgever af.
De werkgever liet het er niet bij zitten en stelde hoger beroep in bij het gerechtshof. Volgens de werkgever was geen sprake van een consumentenkrediet, omdat de lening niet als kredietgever maar als werkgever in het kader van de arbeidsovereenkomst was verstrekt.
Het gerechtshof oordeel dat een overeenkomst van consumentenkrediet een wettelijk gereguleerde overeenkomst is. Daarbij verleent een kredietgever aan een consument krediet of zegt dit toe in de vorm van uitstel van betaling, een lening of een andere soortgelijke betalingsfaciliteit.
Het gerechtshof was van oordeel dat de door de werkgever verstrekte lening binnen deze definitie viel. Het maakte niet uit dat de werkgever niet alleen de geldverstrekker, maar ook de werkgever was.
Er is wel een escape. De regels die betrekking hebben op het verstrekken van consumentenkrediet zijn namelijk niet van toepassing als:
Let op! De werkgever die procedeerde bij de kantonrechter en het gerechtshof kon zich hier niet op beroepen omdat de rente van 7% marktconform was.
Wees dus alert bij het verstrekken van personeelsleningen. Het risico bestaat dat de lening wordt aangemerkt als een consumentenkrediet. In dat geval moet je vóór het verstrekken van de lening voldoen aan een informatieverplichting en een kredietwaardigheidstoets uitvoeren. Laat je daarom goed informeren door een deskundige of jouw personeelslening mogelijk een consumentenkrediet is.
Het gebeurt in de praktijk regelmatig dat een werkgever een werknemer een lening verstrekt voor de aanschaf van bepaalde zaken zoals een auto. Dit is niet zonder risico, zo blijkt ook uit een recente uitspraak van een gerechtshof. Een dergelijke lening kan namelijk aangemerkt worden als een overeenkomst van consumentenkrediet. Is dat het geval dan gelden voor de werkgever verplichtingen in zijn rol als kredietverstrekker. Voldoet de werkgever daar niet aan, dan bestaat het risico dat hij de lening niet kan terugvorderen.
LEES VERDER
Solvit is a body established by the European Commission that mediates in disputes regarding the correct application of EU law. Solvit’s services are free of charge.
The issues you can bring to Solvit are diverse. These include problems related to visas, child benefits, or pensions. For businesses, issues concerning trade and services, the recognition of professional qualifications, and VAT refunds are particularly relevant.
Please note!You cannot use Solvit if you have a problem with another business, if you have a problem as a consumer, or if you are seeking compensation. Solvit also cannot help if your case has been brought before a court.
A complaint or problem can be submitted online. You must indicate the nature of the problem and which government agency you wish to report the issue to. You may also attach relevant documents, such as correspondence. After submission, the Solvit center in your own country will contact you to prepare your case and then forward it to the Solvit center in the country to which your complaint relates. The goal is to resolve a problem within ten weeks.
On the Solvit website, you’ll find numerous examples of cases that have been resolved with Solvit’s help. These include, for example, the failure to refund VAT or delays in doing so. Another case involves the refusal to issue a certificate of inheritance. Yet another example involves the refusal to allow a product onto the French market, even though it complied with European regulations.
Solvit can also be contacted if you need advice on your EU rights. If necessary, you will be referred to services that can provide better assistance. Requests for advice are answered within a week.

Are you, as a citizen or business, facing problems because a government agency in another EU country, Iceland, Liechtenstein, or Norway is not complying with EU law? If so, you can try to resolve this through Solvit.
READ MORE
If you owe taxes, you will receive a notice from the Tax and Customs Administration. The new account number will be included in the notice regarding the taxes due.
Please note!The new account number does not affect the payment method. For example, online payments will still be possible.
If you pay the Tax and Customs Administration periodically via direct debit, you do not need to do anything. The payments will be automatically transferred to the new account number.
You only need to be careful if you have arranged a recurring payment differently, for example via a recurring transfer with your bank. In that case, you must ensure that the account number is updated yourself.
If you accidentally use the “old” account number for a payment to the Tax Authority, your payment will still be forwarded to the Tax Authority and processed there for the time being. The Tax Authority has made arrangements with ING regarding this, so that taxpayers are not penalized.
To pay a provisional or final income tax assessment, you can use the new account number starting April 20, 2026.
The Benefits Service is also switching to Rabobank and will therefore have a new account number starting May 1, 2026. From that date, you can make payments to the Benefits Service using the new account number NL04 RABO 0200112244. The Benefits Service will make its first payments from this number on Monday, June 22, 2026.
Please note! Here too, if you make a payment to the old account number, the payment will be forwarded to the Tax and Customs Administration’s new account number for the time being.
Due to the change in account numbers, the Tax and Customs Administration strongly warns against phishing. Criminals regularly attempt to collect non-existent tax debts from taxpayers via email, text message, WhatsApp, or by phone. However, the Tax and Customs Administration never collects taxes in this manner. If you are unsure whether a message is genuine, follow the step-by-step guide on the Tax and Customs Administration’s website and verify the account number.
As of May 1, 2026, the Dutch Tax and Customs Administration and the Benefits Service will switch from ING to Rabobank. This means that the account numbers will also change.
READ MORE
For businesses that buy or sell goods, cash payments of €3,000 or more will no longer be permitted starting January 1, 2026. It does not matter whether the business is buying from or selling to another business or to a private individual. In all cases, cash payments of €3,000 or more are prohibited.
Please note! A private individual may accept a cash payment exceeding €3,000 from another private individual, for example, when selling on a marketplace.
The €3,000 limit is intended to make it more difficult to launder cash derived from illegal transactions and thereby also combat terrorism. The limit is also intended to ensure that payment transactions remain accessible.
The fine for violating the ban is set at a fixed base amount of €10,000. The Wwft Supervision Bureau, a division of the Tax and Customs Administration, oversees compliance with the ban.
Special circumstances, such as financial capacity, may justify reducing the fine. On the other hand, repeated violations of the prohibition may justify increasing the fine. For example, a fine of €20,000 may be imposed if the prohibition is violated again within five years of a previous fine.
Please note! Criminal proceedings may also be initiated under the Economic Offenses Act.
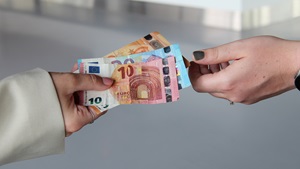
Starting January 1, 2026, Dutch merchants may no longer make or accept cash payments of €3,000 or more. The base amount of the fine for violating this prohibition is a fixed amount of €10,000.
READ MORE
It is particularly common among migrant workers for employers to provide accommodation and deduct an amount from the employee's wages for this. In the case of the minimum wage, this deduction may still be a maximum of 25% of that wage in 2025.
The government believes that the deduction can encourage a model of earning and dependence on the employee. This can lead to the exploitation of migrant workers. The government therefore wants to abolish the scheme.
The proposal is to reduce the deduction by 5% per year from 2026 and to completely abolish the possibility of deducting housing costs from the statutory minimum wage from 2030.
| Year | Maximum deduction percentage |
| 2025 | 25 |
| 2026 | 20 |
| 2027 | 15 |
| 2028 | 10 |
| 2029 | 5 |
| 2030 | 0 |
Tip! Employers will still be allowed to provide housing for their employees from 2030 onwards. However, it will no longer be possible to deduct part of the costs from the statutory minimum wage.
The proposal has been submitted for internet consultation. Responses to the proposal can be submitted until June 6, 2025.

In the Netherlands in 2025, employers will be allowed to deduct a maximum of 25% of the minimum wage from an employee's statutory minimum wage to cover the costs of housing. The proposal off the Dutch government is to reduce this percentage by 5% annually from 2026 to 2029.
READ MORE

Contact
Schoutlaan 7
6002 EA Weert
0495 53 07 55
info@w-o.nl
W&O Accountants en Adviseurs
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
W&O Registeraccountants
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
