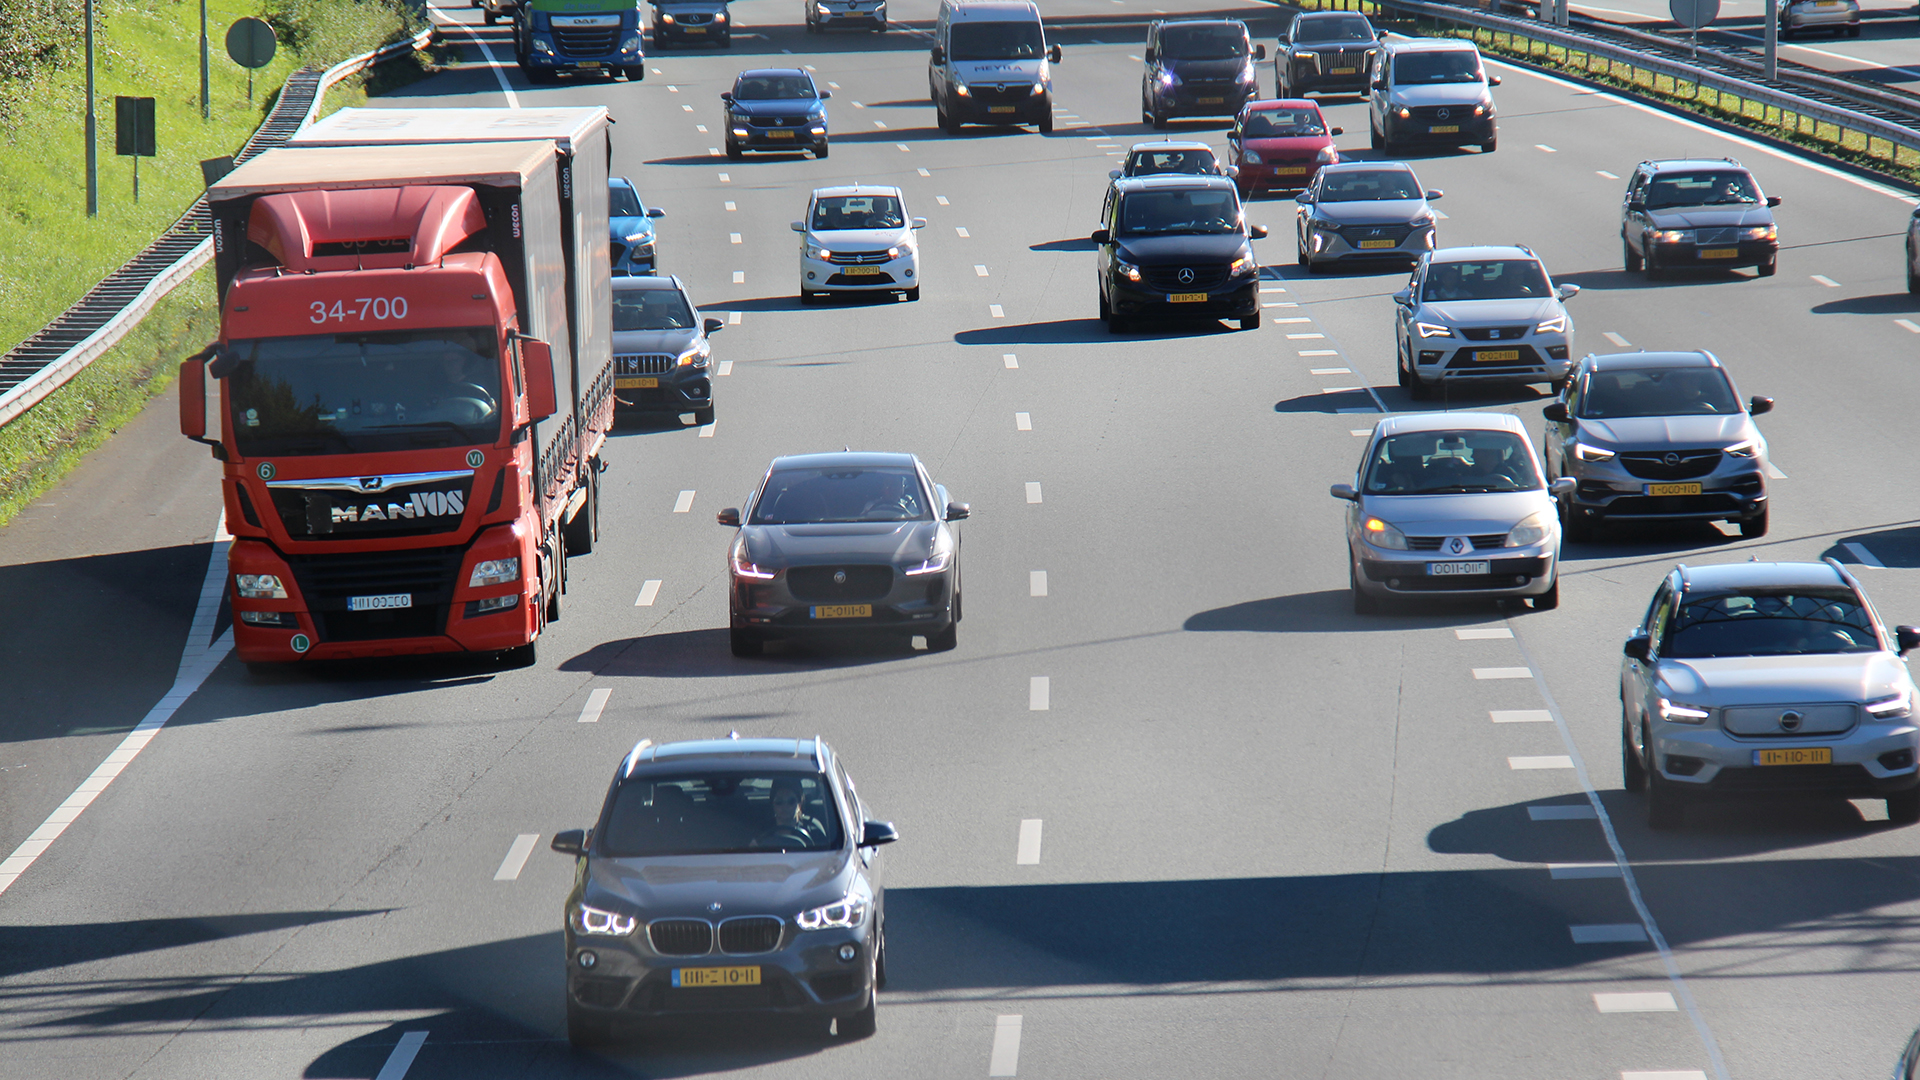
Bedrijven tot 250 werknemers worden hoogstwaarschijnlijk met terugwerkende kracht vanaf 1 januari 2026 uitgezonderd van de verplichting om over het zakelijke verkeer en het woon-werkverkeer van werknemers te rapporteren. Dat staat in een internetconsultatie.

Werkgevers met 100 of meer werknemers zijn vanaf 1 juli 2024 verplicht te rapporteren over het zakelijke verkeer én het woon-werkverkeer van hun werknemers. Deze verplichting staat bekend onder de naam ‘Rapportageverplichting werkgebonden personenmobiliteit’, WPM.
Bedrijven die onder de rapportageverplichting vallen moeten veel gegevens verzamelen. Denk hierbij aan het totaal aantal kilometers dat de werknemers afleggen voor zakelijk en woon-werkverkeer en het jaartotaal aan kilometers, uitgesplitst naar soort vervoermiddel en brandstoftype.
Let op!De gegevens over 2025 moeten uiterlijk 30 juni 2026 ingestuurd zijn.
Op 15 april 2025 nam de Tweede Kamer een motie aan om de WPM af te schaffen voor bedrijven tot 250 werknemers. Op 20 november 2025 werd het voornemen tot afschaffing aangekondigd.
Inmiddels is een besluit ter internetconsultatie aangeboden waarin de rapportageverplichting voor bedrijven tot 250 werknemers wordt afgeschaft. Reageren op deze internetconsultatie is mogelijk tot 9 maart 2026.
Als het besluit zoals ter internetconsultatie is aangeboden ongewijzigd wordt ingevoerd, gaat de afschaffing in met terugwerkende kracht vanaf 1 januari 2026. Werkgevers met minder dan 250 werknemers hoeven dan ook in 2026 al niet meer te rapporteren. Eerder was aangekondigd dat de afschaffing pas vanaf 2027 zou gelden, maar dit lijkt dus een jaar vervroegd te worden.
Tip! Kijk voor meer informatie over de rapportageverplichting op RVO.nl.
Leidt de verhuur van een werkkamer door een dga aan zijn bv tot aftrek van btw op kosten voor die werkkamer? Uit een Hoge Raad uitspraak volgt dat dit niet mogelijk is als de werkkamer ook wordt gebruikt voor woondoeleinden. Dit geldt zelfs als dat gebruik voor woondoeleinden beperkt blijft tot slechts 1% of 2%. Hoe zit dat?
Lees verder
Contact
Schoutlaan 7
6002 EA Weert
0495 53 07 55
info@w-o.nl
W&O Accountants en Adviseurs
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
W&O Registeraccountants
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring