
De Belastingdienst heeft een standpunt bekendgemaakt over stikstofdispositieruimte. Het standpunt betreft de mogelijkheid tot afschrijven en het toepassen van de herinvesteringsreserve (HIR) op de stikstofdispositieruimte.
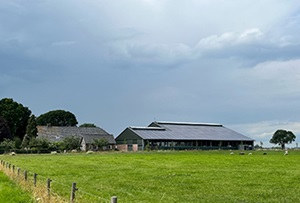
De mogelijkheid om stikstof uit te stoten hangt af van de vereiste omgevingsvergunning. In sommige gevallen kan de hoeveelheid uit te stoten stikstof, de stikstofdispositieruimte, worden gebruikt door andere ondernemers. Deze betalen hiervoor een prijs aan de ondernemer, die de na wijziging van zijn bedrijfsactiviteiten de stikstofdispositieruimte aanbiedt.
De Belastingdienst neemt het standpunt in dat stikstofdispositieruimte een zelfstandig bedrijfsmiddel is. In een eerder Besluit (d.d. 27 oktober 1998, nr. DB98/2669M) is het standpunt ingenomen dat ammoniakrechten een zelfstandig bedrijfsmiddel vormen. Omdat stikstofdispositieruimte hiermee vergelijkbaar is, geldt dit daarom ook voor deze rechten. Ook rechtspraak uit het verleden steunt deze zienswijze.
De Belastingdienst geeft aan dat afschrijven op stikstofdispositieruimte niet mogelijk is. De omgevingsvergunning waarmee de stikstofdispositieruimte verbonden is, kent namelijk geen einddatum.
Aangegeven wordt dat het mogelijk is een HIR te vormen voor de ontvangen vergoeding die betaald wordt voor de mogelijkheid stikstof uit te stoten. Het is immers een verkregen vergoeding voor de vervreemding van een zelfstandig bedrijfsmiddel. Uiteraard moet voldaan worden aan de voor een HIR geldende voorwaarden.
Het is niet mogelijk deze HIR af te boeken op nieuwbouw als een ondernemer na beëindiging van stikstofbelastende activiteiten hierin investeert. Een investering in nieuwbouw dient namelijk te worden afgeschreven in meer dan tien jaar. De HIR vereist dan dat de nieuwe investering eenzelfde economische functie heeft als de vervreemde investering. Het huisvesten van bedrijfsactiviteiten heeft niet dezelfde economische functie als die van de stikstofdispositieruimte, namelijk een vergunning om bepaalde activiteiten te verrichten. Het afboeken op de HIR is daarom dan ook niet mogelijk.
Schenken onder schuldigerkenning, ook wel schenken op papier genoemd, wordt vanaf 2027 misschien fiscaal minder aantrekkelijk. Dat geldt niet voor schenkingen op papier die je nog dit jaar doet. Overweeg daarom of een schenking op papier voor jou dit jaar nog raadzaam is.
Lees verder
De youngtimerregeling is vanaf begin dit jaar gewijzigd. Vanaf 2027 waren nieuwe wijzigingen voorzien. Op Prinsjesdag zijn hier aanpassingen op voorgesteld. De Tweede Kamer heeft bij het aannemen van deze aanpassingen, nog weer nieuwe aanpassingen voorgesteld. Als de Eerste Kamer hiermee ook akkoord gaat, wat betekent dat dan voor jouw auto van de zaak? Wanneer is die auto de komende jaren een youngtimer en wanneer niet?
Lees verder
Contact
Schoutlaan 7
6002 EA Weert
0495 53 07 55
info@w-o.nl
W&O Accountants en Adviseurs
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
W&O Registeraccountants
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
