
Als een werknemer aan de voorwaarden voor de expatregeling voldoet, kun je op dit moment maximaal 30% van het loon belastingvrij vergoeden aan die werknemer.
Hierbij geldt wel een maximum aan loon waarover je de 30% mag berekenen. Dit maximum is de zogenaamde WNT-norm die in 2026 € 262.000 bedraagt. De maximale belastingvrije vergoeding onder de expatregeling bedraagt daarom in 2026 € 78.600 (30% van € 262.000).
Vanaf 2027 gaat de maximale vergoeding van 30% naar 27%. De WNT-norm bedraagt in 2027 € 273.000. De maximale belastingvrije vergoeding onder de expatregeling bedraag daarom in 2027 € 73.710 (27% van € 273.000).
Let op! Alleen voor werknemers waarvoor je al vóór 2024 de expatregeling toepaste, mag je vanaf 2027 nog het percentage van 30% gebruiken zolang de periode van 60 maanden nog niet verstreken is.
Om aan de expatregeling deel te kunnen nemen moet de werknemer een specifieke deskundigheid hebben die niet of nauwelijks op de Nederlandse arbeidsmarkt te vinden is. Dit is een lastig criterium en daarom is hieraan een salarisnorm gekoppeld. Als het salaris van de werknemer hoger is dan deze salarisnorm wordt de werknemer geacht over de specifieke deskundigheid te beschikken.
Deze salarisnorm bedraagt in 2026 € 48.013. Voor werknemers die instromen en jonger zijn dan 30 jaar en hun masterdiploma hebben behaald, is de norm lager (in 2026 € 36.497).
Deze bedragen gaan in 2027 omhoog. Deze verhoging is in 2024 al aangekondigd naar € 50.436 respectievelijk € 38.338. Op deze verhoging moet nog wel de indexatie vanaf 2025 worden toegepast. De exacte bedragen zijn daarom nog niet bekend.
Tip! Paste je al vóór 2024 de expatregeling toe voor je werknemer, dan geldt de verhoogde salarisnorm niet voor deze werknemer.
Overigens geldt geen salarisnorm voor werknemers die voor wetenschappelijk onderzoek of onderwijs werken bij bepaalde onderzoekinstellingen en voor werknemers die arts in opleiding tos specialist (aios) zijn.
Let op! Er gelden nog meer voorwaarden voor toepassing van de expatregeling. Laat je daarover informeren door onze adviseurs.
Voor werknemers die vóór 2024 de expatregeling al toepasten, geldt dus overgangsrecht. Zij mogen gedurende het restant van de 60 maanden nog 30% toepassen en hoeven bovendien niet te voldoen aan de verhoogde salarisnorm.
Stapt de werknemer over naar een andere werkgever en blijft de expatregeling van toepassing? Dan blijft ook het overgangsrecht van toepassing.
Let op! De expatregeling kan van toepassing blijven als de nieuwe werkgever en de werknemer gezamenlijk binnen vier maanden na indiensttreding een verzoek daartoe doen. Bovendien mag de periode tussen het einde van arbeidsovereenkomst bij de oude werkgever en de totstandkoming van de nieuwe arbeidsovereenkomst bij de nieuwe werkgever niet langer zijn dan drie maanden.
Je kunt er ook voor kiezen om in plaats van toepassing van de expatregeling, de werkelijke extraterritoriale kosten (ETK) te vergoeden. Deze keuze kan je een keer per jaar maken in het eerste loontijdvak en geldt dan voor het gehele kalenderjaar.
Heb je personeel aangeworven uit het buitenland waarvoor je de expatregeling (voorheen 30%-regeling) toepast? Houd er dan rekening mee dat dit percentage vanaf 2027 27% bedraagt en dat de salarisnorm vanaf 2027 hoger is.
LEES VERDER
Let op! Vanwege grote onzekerheid of plannen van het kabinet wel door de Tweede en Eerste Kamer worden goedgekeurd, kan een aantal van onderstaande tips voor het einde van het jaar (deels) nog wijzigen. Houd daar rekening mee!
Moet je dit jaar nog dividend uitkeren of kun je beter wachten tot 2026? Het antwoord op die vraag is niet voor iedereen gelijk te beantwoorden. Neem in je overweging in ieder geval de volgende punten mee:
Let op! Overleg over je eigen situatie met onze adviseurs. Zij kunnen berekenen wat het effect van de dividenduitkering op bijvoorbeeld je heffingskortingen is en je belasting in box 3. Aan de hand daarvan kan je beslissen om wel of niet dividend uit te keren. Op dit moment is het advies in ieder geval nog even te wachten totdat er iets meer duidelijkheid is over welke belastingplannen de eindstreep in de Tweede en Eerste Kamer gaan halen.
De maatregel excessief lenen bij de eigen vennootschap betekent grofweg dat de dga die te veel leent bij de eigen bv, hierover box 2-heffing betaalt. Er geldt nu nog een drempel van € 500.000, maar het kabinet wil de grens verlagen naar € 100.000. Dit gebeurt dan in vijf stappen van € 80.000 per jaar, te beginnen in 2027. Eind 2027 bedraagt de grens dan € 420.000 en eind 2031 is de € 100.000 bereikt. Hoewel de maatregel nog door de Tweede en Eerste Kamer moet worden aangenomen, is het misschien wel goed om in je dividendplanning al rekening te houden met de verlaging van de drempel.
Let op! Eigenwoningschulden blijven in het voorstel, net als nu, uitgezonderd en tellen dus ook vanaf 2027 niet mee voor de drempel. Voor eigenwoningschulden die zijn ontstaan op of na 1 januari 2023 geldt wel de voorwaarde dat deze moeten zijn gedekt met hypothecaire inschrijving op de woning.
Vanaf 2027 geldt een 12% pseudo-eindheffing voor personenauto’s van de zaak als deze auto’s CO2 uitstoten (hierna: fossiele personenauto van de zaak). Deze heffing wordt berekend over de cataloguswaarde van de auto (en bij auto’s ouder dan 25 jaar over de waarde in het economisch verkeer). Het is een werkgeversheffing die je niet mag verhalen op de werknemer! Bovendien kan daarnaast ook de werknemer nog worden geconfronteerd met de bijtelling over het privégebruik.
Want kun je nu nog doen om de heffing in 2027 te voorkomen?
Alles wat geen personenauto is, zoals een bestelauto, vrachtwagen en tractor, wordt ook niet geraakt door de 12% pseudo-eindheffing. Houd er echter rekening mee dat een kampeerauto en een personenbus ook een personenauto kunnen zijn. Kijk hiervoor in het kentekenregister naar de aanduiding. Een M1-voertuig is een personenauto!
Let op! Bij wisseling van werkgever stopt het overgangsrecht dat normaal loopt tot en met 31 december 2030. Dit overgangsrecht is namelijk gekoppeld aan de auto in combinatie met de werkgever. Als een ex-werknemer de auto meeneemt naar een nieuwe werkgever is die combinatie verbroken en vervalt het overgangsrecht. De nieuwe werkgever krijgt dan vanaf dag 1 met de 12% pseudo-eindheffing te maken.
Er geldt nog een aantal uitzonderingen op de 12% pseudo-eindheffing. Zo valt onder voorwaarden een vervangende auto gedurende maximaal veertien aaneengesloten dagen niet onder de heffing en is de handgeschakelde lesauto ook uitgezonderd.
Er kunnen verschillende redenen zijn om in 2026 nog een bv op te richten en je IB-onderneming in te brengen in de bv. Een van de redenen kan zijn dat je dit toch al van plan bent en ook een fossiele personenauto wilt inbrengen in de bv:
Breng je de IB-onderneming in 2026 ruisend (met fiscale afrekening) in de bv in? Dan kun je nog profiteren van de stakingsaftrek van € 3.630. In 2027 daalt deze aftrek naar € 908. Heb je nog een FOR die vrijvalt, dan kun je bij een geruisloze inbreng overigens ook gebruikmaken van de stakingsaftrek.
Verder wordt een aantal voordelen van de ondernemer in de inkomstenbelasting verder versoberd. Zo daalt de zelfstandigenaftrek van € 1.200 in 2026 naar € 900 in 2027, daalt de extra zelfstandigenaftrek van een starter van € 2.123 in 2026 naar € 10 in 2027 en gaat de meewerkaftrek in 2027 met 75% omlaag. Dit kan ook aanleiding zijn om in 2026 over te stappen naar een bv.
Let op! Of het aantrekkelijk is om je IB-onderneming in te brengen in de bv is uiteraard niet alleen afhankelijk van de 12% pseudo-eindheffing, de stakingsaftrek en andere ondernemersaftrekken. Naast fiscale argumenten kunnen ook andere argumenten, zoals de aansprakelijkheidsbeperking, een rol spelen. Overleg daarom met onze adviseurs of overstap naar de bv raadzaam kan zijn. Wacht daarmee niet te lang. Voor de oprichting van een bv heb je een notaris nodig en de agenda’s van notarissen lopen over het algemeen snel vol aan het einde van het jaar.
Vanaf 2027 is een nieuw toelatingsstelsel voor partijen die werknemers uitlenen (uitleners) van kracht. Dit is geregeld in de Wet toelating terbeschikkingstelling arbeidskrachten (Wtta).
Het toelatingsstelsel geldt voor iedereen die arbeidskrachten (ook zzp’ers) ter beschikking stelt aan derden. Denk aan uitzenders, detacheerders en uitleners van zzp’ers. Maar ook de bv die de dga uitleent aan een andere onderneming kan onder het toelatingsstelsel vallen!
Gelukkig zijn er uitzonderingen. Zo valt collegiale uitleen waarbij geen winst wordt gemaakt niet onder het toelatingsstelsel. Hetzelfde geldt voor in- en uitleen binnen concernverband.
Is er geen uitzondering van toepassing, dan kun je misschien om ontheffing verzoeken. Dit kan als je inkomsten uit uitlenen in een jaar minder dan 10% van je totale inkomsten zijn én die inkomsten niet hoger zijn dan € 5 miljoen per jaar. Daarbij moet een accountant dan jaarlijks verklaren dat deze drempels niet worden overschreden.
Let op! Om gebruik te kunnen maken van een overgangsregeling is het belangrijk dat je tussen 1 november 2026 en 31 december 2026 een aanmelding doet! Zo regel je dat je voorlopig kunt blijven uitlenen. Belangrijk is dan wel dat je ook tussen 1 mei 2027 en 30 juni 2027 een aanvraag tot toelating tot het stelsel doet. Heb je uiterlijk op 30 juni 2027 een SNA-keurmerk, dan hoef je geen aanmelding voor de overgangsregeling te doen in 2026. Je moet dan wel een aanvraag tot toelating doen tussen 1 mei 2027 en 30 juni 2027.
Een woning die niet jouw hoofdverblijf is, bijvoorbeeld een vakantiewoning of een woning die je verhuurt, valt in box 3. Ben je van plan zo’n woning aan te schaffen, dan kan het voordelig zijn om de overdracht bij de notaris niet in 2026, maar in 2027 plaats te laten vinden. De overdrachtsbelasting voor de verkrijging van woningen die niet je hoofdverblijf zijn, bedraagt namelijk nu nog 8%, maar vanaf 2027 7%. Bovendien is de forfaitaire box 3-heffing over een banktegoed (mocht je de woning met banktegoeden aanschaffen) een stuk lager dan over de woning die als overige bezitting wordt aangemerkt.
Voor een in 2026 ter beschikking gestelde volledig elektrische nieuwe auto geldt een bijtelling van 18% over de eerste € 30.000 cataloguswaarde en 22% daarboven. Wordt de volledig elektrische nieuwe auto in 2027 voor het eerst ter beschikking gesteld, dan is de bijtelling 20% over de eerste € 30.000 cataloguswaarde en 22% daarboven. Rijdt de auto op waterstof of met zonnepanelen, dan geldt de beperking tot € 30.000 niet en bedraagt de bijtelling in 2026 18% over de gehele cataloguswaarde en in 2027 20% over de gehele cataloguswaarde. Deze bijtellingspercentages gelden voor een periode van 60 maanden. Dit kan misschien reden zijn om te proberen in 2026 nog, of anders in 2027, een auto zonder CO2-uitstoot ter beschikking te krijgen.
Valt je auto met CO2-uitstoot onder de youngtimerregeling, dan bedraagt de bijtelling geen 22% (of 25% bij een auto met eerste toelating vóór 2017) over de cataloguswaarde, maar 35% over de waarde in het economisch verkeer. De youngtimerregeling is in 2026 van toepassing als de auto op 1 januari 2026 16 jaar of ouder is of in 2025 al aan jou ter beschikking stond en in 2026 16 jaar wordt. Vanaf 1 januari 2027 gaat de leeftijdsgrens waarschijnlijk omhoog naar 17 jaar (dit is nu nog 25 jaar) en vanaf 1 januari 2028 naar 20 jaar. Rij je de youngtimer vanuit je IB-onderneming, bijvoorbeeld een eenmanszaak? Dan wil je de auto misschien wel overbrengen naar privé. Normaal gesproken kan dat niet zomaar, maar in verband met de wetswijziging zijn er misschien mogelijkheden. Overleg daarover met onze adviseurs.
Controleer of je nog vrije ruimte over hebt in de wkr en benut deze. In 2026 bedraagt deze vrije ruimte 2% over de eerste € 400.000 loonsom en 1,18% daarboven. Vrije ruimte die je in 2026 overhebt, kun je niet doorschuiven naar 2027!
In 2027 gaat de vrije ruimte overigens iets omhoog. Deze bedraagt dan 2,16% over de eerste € 400.000 loonsom en 1,18% daarboven.
Let op! De gerichte vrijstelling voor personeelskorting op branche-eigen producten verdwijnt vanaf 2027. Alleen in 2026 kun je daarom nog gericht vrijgesteld een vergoeding of korting geven van maximaal 20% van de waarde in het economisch verkeer van het product, met een maximum per werknemer van € 500 op jaarbasis.
Er komt, waarschijnlijk met ingang van 2027, een nieuwe, aantrekkelijke regeling voor aandelenopties bij start-ups en scale-ups. Onder de nieuwe regeling blijft 35% van het voordeel (= het verschil tussen de verkoopopbrengst van de aandelen enerzijds en de inleg en de koopsom van de aandelen anderzijds) belastingvrij. En de werknemer betaalt pas belasting bij verkoop van de aandelen die met de aandelenopties zijn verkregen.
Er gelden allerlei voorwaarden en de RVO moet jouw onderneming aanmerken als een innovatieve start-up of scale-up. Belangrijk voor nu is dat aandelenoptierechten die op of na 17 april 2025 zijn toegekend, mogelijk gebruik kunnen maken van de nieuwe regeling. Het is dan van belang dat deze aandelenoptierechten op 31 december 2026 nog niet in de loonbelasting zijn betrokken. Zorg er in ieder geval voor dat de vanaf 17 april 2025 toegekende aandelenoptierechten daaraan voldoen.
Wat kun je of moet je als ondernemer, dga, werkgever of particulier voor het einde van 2026 regelen? Of waar moet je juist mee wachten? Wat verandert er per 2027 waar je nu al op kunt anticiperen? We geven je een aantal belangrijke tips.
LEES VERDER
Bij scheidingen voor 1 mei 1995 wordt het opgebouwde pensioen dat aan de ex-partner toekomt, via verrekening aan hem of haar toebedeeld. De pensioengerechtigde ontvangt dan wel het hele pensioen, maar moet het aan de ex-partner toekomende deel doorbetalen aan hem of haar.
Voor scheidingen vanaf 1 mei 1995 geldt de Wet verevening pensioenrechten bij scheiding (Wet VPS). De ex-partner ontvangt onder deze wet het aan hem of haar toekomende deel van het pensioen rechtstreeks van het pensioenfonds.
Door invoering van de tariefmaatregel in 2020 zijn persoonsgebonden aftrekposten beperkt in aftrek. In 2026 is de aftrek maximaal 37,56 %. Hierdoor kan er een verschil ontstaan tussen het in aftrek gebracht doorbetaalde pensioen (maximaal aftrekbaar tegen 37,56 %) en de belasting over het doorbetaalde pensioen (maximaal belast tegen het hoogste tarief van 49,50%).
Dit verschil kan alleen ontstaan bij scheidingen voor 1 mei 1995. Bij scheidingen vanaf 1 mei 1995 doet zich dit niet voor omdat het pensioen rechtstreeks door het pensioenfonds betaald wordt aan de ex-partner
In een casus die voorgelegd werd bij gerechtshof Den Haag over iemand die voor 1 mei 1995 scheidde van zijn partner, oordeelde het gerechtshof dat dit verschil in behandeling in strijd was met het gelijkheidsbeginsel. Het gerechtshof stond daarom aftrek van het doorbetaalde pensioen toe, zonder toepassing van de tariefmaatregel.
De Hoge Raad oordeelde echter dat een scheiding voor 1 mei 1995 en een scheiding vanaf 1 mei 1995 geen gelijke gevallen zijn. Er kan daarom ook geen strijd zijn met het gelijkheidsbeginsel. Gevolg is dat op de aftrek van het doorbetaalde pensioen de tariefmaatregel gewoon van toepassing is.
Waar een gerechtshof nog bepaalde dat de doorbetaling van pensioen bij scheidingen voor 1 mei 1995 niet tot beperking van de aftrek mocht leiden, besliste de Hoge Raad anders. Ben je gescheiden voor 1 mei 1995 dan pakt dit dus helaas niet gunstig voor je uit.
LEES VERDER
Je kunt met terugwerkende kracht vanaf 1 januari 2026 geruisloos (dat is zonder fiscaal af te rekenen) je IB-onderneming in een bv inbrengen als jouw intentieverklaring of voorovereenkomst vóór 1 oktober 2026 door de Belastingdienst is ontvangen. Is dat allemaal geregeld, dan heb je tot uiterlijk 31 maart 2027 om de bv op te richten en de IB-onderneming in te brengen. Lukt dat allemaal uiterlijk 31 maart 2027, dan geldt er terugwerkende kracht vanaf 1 januari 2026.
Let op! Voor de geruisloze inbreng in een bv gelden nog meer voorwaarden. Overleg hierover met onze adviseurs.
In principe heb je dus nog wel even de tijd om de bv op te richten en de IB-onderneming geruisloos in te brengen. Dat kan anders zijn, als je ook een personenauto met CO2-uitstoot de bv inbrengt. Voor personenauto’s van de zaak die CO2 uitstoten geldt vanaf 2027 namelijk een pseudo-eindheffing van 12% van de cataloguswaarde van die auto. In verband daarmee kan het verstandig zijn om de bv al in 2026 op te richten en niet te wachten tot 2027.
In principe geldt overgangsrecht voor de pseudo-eindheffing voor personenauto’s die op 31 december 2026 al door een werkgever ter beschikking worden gesteld. Voor deze personenauto’s geldt de pseudo-eindheffing niet tot en met 31 december 2030.
Het lijkt er echter op dat dit overgangsrecht niet van toepassing is, als je pas in 2027 je bv opricht en je IB-onderneming inbrengt. Op dit moment werd de personenauto namelijk niet op 31 december 2026 al door de werkgever (de bv) ter beschikking gesteld aan jou. Die bv bestond immers juridisch op 31 december 2026 nog niet. De fiscale terugwerkende kracht tot 1 januari 2026 helpt je ook niet omdat die alleen fiscaal voor de inkomstenbelasting en vennootschapsbelasting geldt en niet juridisch.
Gevolg is dat je dus voor de personenauto waarschijnlijk meteen na oprichting van de bv al aanloopt tegen de 12% pseudo-eindheffing en niet pas vanaf 1 januari 2031.
Dit kun je voorkomen door te zorgen dat de bv in 2026 nog wordt opgericht, de IB-onderneming wordt ingebracht, je zorgt dat de bv als werkgever geregistreerd is bij de Belastingdienst en de bv de personenauto in 2026 nog ter beschikking stelt aan jou.
In dat geval geldt het overgangsrecht wel omdat de werkgever (de bv) op 31 december 2026 de personenauto al ter beschikking stelde aan jou.
Let op! Een andere optie is wellicht om de personenauto niet in te brengen in de bv. Overleg over de voor- en nadelen hiervan met onze adviseurs.
Twijfel je nog of je de bv in wilt? Naast een geruisloze inbreng kun je ook ruisend de bv in. Met betrekking tot de pseudo-eindheffing geldt hetgeen hiervoor is weergegeven bij de geruisloze inbreng, ook bij de ruisende inbreng!
Wellicht dat je fossiele personenauto die je ook wilt inbrengen in de bv, daarom aanleiding is om in 2026 de bv nog op te richten en de IB-onderneming in te brengen. Overleg hierover met onze adviseurs.
Voor de pseudo-eindheffing gelden overigens verschillende uitzonderingen. Zo is deze niet van toepassing als de personenauto geen CO2 uitstoot (volledig elektrisch of waterstof gedreven is) of als de auto geen personenauto is (maar bijvoorbeeld een bestelauto). Verder geldt er bijvoorbeeld ook een uitzondering voor handgeschakelde lesauto’s.
Tip! Wil je weten of jouw auto te maken kan krijgen met de pseudo-eindheffing, overleg dan daarover met onze adviseurs.
Ben je van plan om je IB-onderneming in te brengen in een bv? Of twijfel je daar nog over? Als van plan bent om ook een fossiele personenauto in te brengen, is het verstandig om nog dit jaar de bv op te richten en de IB-onderneming in te brengen. Dit geldt ook voor de ruisende inbreng maar ook voor de geruisloze inbreng waarvoor normaal de termijn eindigt op 31 maart 2027!
LEES VERDER
Onder de nieuwe regels vanaf 2026 moet de eerste lijfrentetermijn bij leven uitgekeerd zijn uiterlijk op 31 december van het jaar waarin je de AOW-leeftijd plus vijf jaar bereikt.
Tot en met 2025 gold nog een hele andere termijn. Toen stond nog in de wet dat de eerste lijfrentetermijn bij leven uitgekeerd moet zijn uiterlijk op 31 december van het jaar volgend op het jaar van de contractueel overeengekomen datum bij leven.
Is op de uiterste datum de eerste lijfrentetermijn niet uitgekeerd? Dan wordt de gehele lijfrente geacht te zijn afgekocht op 1 januari van het jaar na de uiterste datum. Dit geldt zowel onder de regels tot en met 2025 als vanaf 2026. Het is dus van belang om te zorgen dat de eerste lijfrentetermijn uiterlijk op de uiterste datum wordt uitgekeerd.
Ligt de contractueel overeengekomen einddatum van jouw lijfrente in 2025 en heb je nog niet de AOW-leeftijd plus vijf jaar bereikt? Dan zou je kunnen denken dat je nog wel even de tijd hebt voordat de eerste lijfrentetermijn uitgekeerd moet zijn. Immers onder de nieuwe regels vanaf 2026 heb je de tijd tot 31 december van het jaar waarin je de AOW-leeftijd plus vijf jaar bereikt.
De Belastingdienst vindt echter dat op deze lijfrente de regels tot en met 2025 nog van toepassing zijn. Dat betekent dat de eerste lijfrentetermijn volgens de Belastingdienst uiterlijk op 31 december 2026 uitgekeerd moet zijn! Houd daar rekening mee en voorkom dat je op 1 januari 2027 te maken krijgt met een afkoop van de gehele lijfrente.
Let op! Als de eerste lijfrentetermijn door bijzondere omstandigheden niet op tijd kan worden uitgekeerd, kan de termijn verlengd worden. Van bijzondere omstandigheden kan sprake zijn als het verlopen de termijn niet aan jou te wijten is.
De uiterste datum waarop een lijfrente moet ingaan, is met ingang van 2026 gewijzigd. Deze nieuwe regels gelden volgens de Belastingdienst echter niet voor lijfrentes met een contractuele einddatum in 2025. Dit betekent dat deze lijfrente uiterlijk eind 2026 moet ingaan. Houd hier rekening mee!
LEES VERDER
Stel je vanaf 2027 een personenauto aan een werknemer ter beschikking, dan moet je rekening houden met een pseudo-eindheffing van 12% over de cataloguswaarde van de personenauto, inclusief btw en bpm.
Deze eindheffing geldt niet voor alle personenauto’s. Zo moet de personenauto:
Let op! De pseudo-eindheffing geldt voor de hele kalendermaand, ook als in die kalendermaand maar een of enkele dagen een fossiele personenauto aan een werknemer ter beschikking is gesteld. De pseudo-eindheffing geldt dan dus niet alleen voor die een of enkele dagen maar voor de hele maand!
Als de ter beschikking gestelde auto geen personenauto is, geldt de pseudo-eindheffing niet.
Personenauto’s zijn voertuigen met voertuigclassificatie M1 in het civiele kentekenregister en auto’s die onder de Europese verordening zo zouden kwalificeren.
Een M1-voertuig is een motorvoertuig op vier of meer wielen, ontworpen en gebouwd voor het vervoer van personen, met maximaal negen zitplaatsen inclusief bestuurdersstoel. Ook kampeerauto’s, personenbusjes voor zorgvervoer (ingericht met maximaal negen zitplaatsen) en lijkwagens vallen hieronder.
Bestelauto’s, vrachtwagens en tractors hebben geen M1-kwalificatie en vallen dus niet onder de pseudo-eindheffing. Stel je dus een bestelauto ter beschikking, dan krijg je niet te maken met de heffing. Ook niet als de CO2-uitstoot van die bestelauto groter nul is of als de werknemer de bestelauto ook privé gebruikt.
De pseudo-eindheffing is ook niet van toepassing als de personenauto die je ter beschikking stelt geen CO2 uitstoot. Je werknemer kan dus gewoon nog in een volledig elektrisch of waterstof aangedreven auto privé rijden zonder dat dit jou eindheffing kost.
Stoot de personenauto wel CO2 uit, maar gebruikt je werknemer de personenauto alleen maar zakelijk? Dan geldt de pseudo-eindheffing ook niet.
Let op! Hier schuilt wel een addertje onder het gras. Voor de regeling van de pseudo-eindheffing wordt woon-werkverkeer aangemerkt als privé. Het zal dus niet snel voorkomen dat een werknemer alleen maar zakelijke kilometers maakt met de personenauto.
Overigens geldt er een uitzondering op het privégebruik ingeval sprake is van incidenteel privégebruik door overmacht of bijzondere omstandigheden. Je moet als werkgever dan wel aannemelijk kunnen maken dat sprake is van overmacht of bijzondere omstandigheden.
Op Prinsjesdag 2026 zijn nog een aantal andere uitzonderingen op de pseudo-eindheffing voorgesteld. Als de Tweede en Eerste Kamer instemmen, geldt de pseudo-eindheffing vanaf 1 januari 2027 ook niet:
Personenauto’s die al voor 1 januari 2027 ter beschikking zijn gesteld, krijgen niet meteen vanaf 1 januari 2027 te maken met de pseudo-eindheffing. Voor deze personenauto’s geldt een overgangsregeling. Deze zou oorspronkelijk lopen tot 17 september 2030, maar op Prinsjesdag 2026 is voorgesteld deze termijn te verlengen naar 1 januari 2031. Pas vanaf die datum kan een werkgever voor die personenauto met de pseudo-eindheffing te maken krijgen.
Let op! Deze overgangsregeling is gekoppeld aan de personenauto. Dus ook als je als werkgever de auto na 1 januari 2027 ter beschikking stelt aan een andere werknemer dan aan wie de auto vóór 1 januari 2027 ter beschikking stond, blijft de overgangsregeling gelden.
Neemt de werknemer de personenauto na 1 januari 2027 mee naar een andere werkgever, dan vervalt het overgangsrecht. De auto wordt dan immers door een andere werkgever (met een ander loonheffingennummer) ter beschikking gesteld. Het kabinet heeft kennisgenomen van dit punt, maar wil hier geen aanpassingen op doen.
Bij fusies en overnames, waarbij de nieuwe werkgever in de plaats treedt van de oude werkgever, blijft het overgangsrecht wel van toepassing. De staatssecretaris heeft aangegeven dat hier geen wettelijke aanpassing voor nodig is, maar dat dit kan op grond van doel en strekking van de pseudo-eindheffing. Dit betekent dat als de nieuwe werkgever in de plaats treedt van de oude werkgever bij een fusie of overname, het overgangsrecht van toepassing blijft.
De 12% pseudo-eindheffing wordt berekend over de cataloguswaarde van de personenauto, inclusief btw en bpm. In tegenstelling tot de bijtelling voor de auto van de zaak wordt bij de berekening van de pseudo-eindheffing geen rekening gehouden met de eigen bijdrage van de werknemer.
Let op! Is de personenauto ouder dan 25 jaar, dan wordt de 12% pseudo-eindheffing berekend over de waarde in het economische verkeer van de personenauto.
Je berekent de pseudo-eindheffing maandelijks. Je kunt er echter voor kiezen om de betaling van de eindheffing pas te doen uiterlijk in de tweede loonaangifte van het volgende kalenderjaar. Voor het jaar 2027 kun je dus wachten tot de tweede loonaangifte van 2028 om je pseudo-eindheffing te voldoen.
De pseudo-eindheffing komt volledig ten laste van jou als werkgever. Je mag deze niet verhalen op je werknemer. De bijtelling voor de auto van de zaak vanwege privégebruik blijft ook gewoon bestaan. Die blijft gewoon ten laste van de werknemer komen.
Let op! Voor een werknemer die geen bijtelling heeft omdat hij de personenauto voor maximaal 500 kilometers op jaarbasis privé gebruikt, kun je wel tegen de pseudo-eindheffing aanlopen. Die geldt immers al vanaf 1 kilometer privé. Bovendien is woonwerk verkeer voor de bijtelling zakelijk, maar voor de pseudo-eindheffing privé.
De pseudo-eindheffing is een heffing voor werkgevers. Dit betekent dat als een bv een auto van de zaak ter beschikking stelt aan een dga, deze bv ook met de heffing te maken kan krijgen.
Let op! Een ondernemer met een eenmanszaak of in een VOF zal voor zichzelf niet met de heffing te maken krijgen, maar mogelijk wel voor zijn personeel.
De 12% pseudo-eindheffing voor fossiele personenauto’s van de zaak lijkt er echt te gaan komen. De heffing is vorig jaar al in de wet opgenomen en treedt op 1 januari 2027 in werking. Op Prinsjesdag 2026 zijn nog wel een aantal aanpassingen voorgesteld. Wat betekent deze heffing voor jou als werkgever en dga?
LEES VERDER
Als je zorgkosten maakt, kun je misschien een deel daarvan in aftrek brengen in je aangifte IB. Dit is afhankelijk van welke zorgkosten je maakt (niet alle zorgkosten komen voor aftrek in aanmerking). Verder geldt er een drempel die je in aftrek moet brengen op de kosten voordat je tot de aftrek komt.
Let op! De Belastingdienst heeft de voorwaarden op een rij gezet. Verder vind je op de website een stappenplan om de hoogte van je aftrek te berekenen en een overzicht van de zorgkosten die wel en niet aftrekbaar zijn.
In de belastingplannen die op Prinsjesdag 2026 zijn gepresenteerd is opgenomen dat de aftrek zorgkosten met ingang van 2028 vervalt.
Let op! Naast de aftrek zorgkosten vervalt dan ook de tegemoetkoming specifieke zorgkosten (TSZ-regeling).
In het wetsvoorstel is geen overgangsrecht opgenomen. Dit betekent dat ook een teruggave voor zorgkosten die je na 31 december 2027 ontvangt niet meer leidt tot negatieve persoonsgebonden aftrek.
De belastingplannen moet nog door de Tweede én Eerste Kamer worden aangenomen. Het vervallen van de aftrekpost is daarom nog niet definitief.
Daarbij wordt opgemerkt dat de Tweede Kamer een motie heeft aangenomen waarin het kabinet wordt verzocht om de Tweede Kamer te informeren over mogelijkheden om de aftrek specifieke zorgkosten te behouden maar deze doelmatiger te maken en meer gericht op ziektekosten van chronisch zieken. Mogelijk verdwijnt de aftrek daarom toch niet voor iedereen, maar wordt deze meer gericht op chronisch zieken.
Als je zorgkosten maakt, kun je deze onder voorwaarden in aftrek brengen in je aangifte inkomstenbelasting (IB). Het kabinet heeft op Prinsjesdag voorgesteld om deze aftrek met ingang van 2028 af te schaffen.
LEES VERDER
Een eigenaar woonde op een perceel met formeel een bedrijfsfunctie. De eigenaar nam zelf een actieve rol in het veranderen van de functie. Zo droeg de eigenaar zelf de kosten voor het maken van het TAM-omgevingsplan, stuurde hij een participatiebrief aan de buren en stelde deze stukken ter beschikking van de gemeente. De gemeente bracht € 7.000 aan leges in rekening.
De eigenaar had niet uitdrukkelijk schriftelijk gevraagd om het omgevingsplan te wijzigen. Toch was volgens de rechtbank sprake van een aanvraag. Uit email-correspondentie en de actieve rol van de eigenaar bleek dat de wijziging op zijn verzoek tot stand was gekomen. Toch betekende dit niet automatisch dat de gemeente leges mocht heffen. Dat mag alleen wanneer sprake is van werkzaamheden die rechtstreeks en in overheersende mate worden verricht voor een individueel belang. Bij het vaststellen of wijzigen van een omgevingsplan staat volgens de rechtbank echter het publieke belang voorop. De gemeente stelt hiermee namelijk regels vast over het gebruik van grond en de fysieke leefomgeving.
Dat de wijziging maar één perceel betreft en de eigenaar zelf voordeel heeft van de wijziging, maakt dit niet anders. De rechtbank vernietigde daarom de legesaanslag.
Let op! Dit betekent niet dat een gemeente bij een ruimtelijk initiatief helemaal geen leges mag heffen. Voor het behandelen van een omgevingsvergunning kunnen wel leges verschuldigd zijn.
Zo mocht een gemeente wel leges heffen voor de behandeling van een vergunningaanvraag van een regionale netbeheerder voor het veranderen en vergroten van een energieontvangst- en verdeelstation. Hoewel een betrouwbare energievoorziening ook een publiek belang dient, waren de werkzaamheden rond de vergunningaanvraag vooral gericht op het individuele belang van de netbeheerder.
Het is daarom belangrijk om te kijken waarvoor de gemeente de leges in rekening brengt. Gaat het om het vaststellen of wijzigen van het omgevingsplan, of om het behandelen van een concrete vergunningaanvraag?
De procedure speelde in 2025, toen gemeenten nog gebruik konden maken van de tijdelijke TAM-werkwijze. Sinds 1 januari 2026 kunnen gemeenten daarmee geen nieuwe wijzigingsprocedure meer starten. De uitspraak is hiermee van belang voor nog aanhangige procedures waarin een TAM-omgevingsplan speelt. Ook buiten TAM-procedures lijkt de uitspraak echter relevant, omdat de rechtbank haar oordeel baseert op het onderscheid tussen een individueel en een publiek belang, en niet op de gebruikte technische standaard.
Let op! Geen leges betekent niet dat een wijziging altijd kosteloos is. De gemeente kan bepaalde kosten op een andere wettelijke of contractuele grondslag verhalen, bijvoorbeeld via een anterieure overeenkomst. Uitgangspunt blijft altijd dat dezelfde kosten niet dubbel in rekening mogen worden gebracht.
Laat je op eigen verzoek een omgevingsplan wijzigen en brengt de gemeente daarvoor leges in rekening? Volgens Rechtbank Midden-Nederland zijn geen leges verschuldigd als de werkzaamheden niet rechtstreeks en in overheersende mate jouw individuele belang dienen.
LEES VERDER
Onder sierteeltproducten vallen bloembollen, snijbloemen, planten en boomkwekerijproducten. Deze producten vallen nu nog onder het 9% btw-tarief. Op grond van de in het Belastingplan 2027 opgenomen wetswijzing vallen de sierteeltproducten vanaf 1 januari 2028 onder het 21% btw-tarief.
In het wetsvoorstel is geen overgangsrecht opgenomen voor de tariefsverhoging naar 21% btw. Dit betekent dat bij vooruitbetalingen het btw-tarief van toepassing is dat geldt op het moment dat de ondernemer de vooruitbetaling ontvangt. Dus voor een vooruitbetaling in 2027 voor sierteeltproducten die pas op of na 1 januari 2028 worden geleverd, geldt het 9% btw-tarief.
Let op! Het btw-tarief op een ballonvaart wordt op grond van het Belastingplan 2027 per 1 januari 2028 ook verhoogd naar 21% btw. Voor deze tariefsverhoging geldt wel een overgangsregeling, op grond waarvan op het moment van een vooruitbetaling in 2027 voor een ballonvaart die in 2028 plaatsvindt, het 21% btw-tarief van toepassing is
Het Belastingplan 2027 moet nog door de Tweede en Eerste Kamer worden aangenomen. De btw-verhoging naar 21% btw is daarom nog niet definitief.
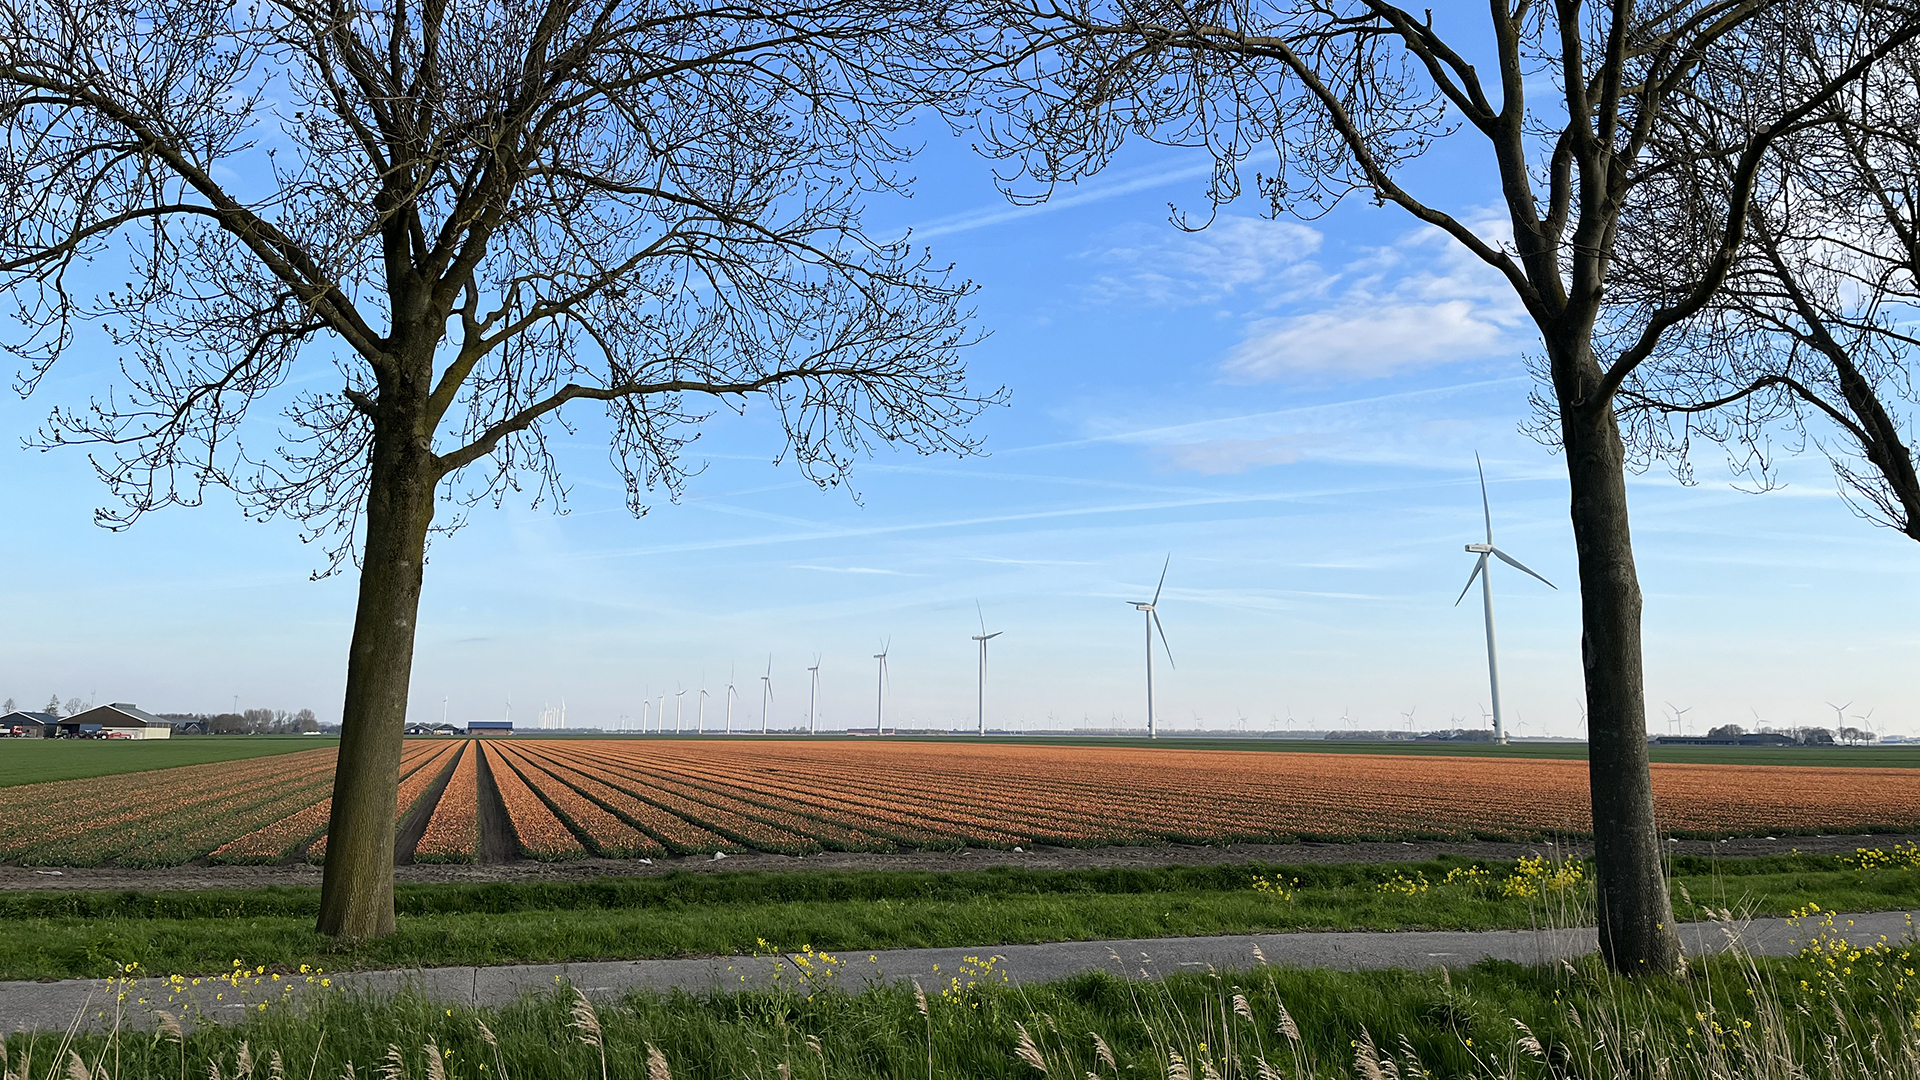
In het Belastingplan 2027 is het voorstel opgenomen om het btw-tarief op sierteeltproducten vanaf 2028 te verhogen van 9% naar 21% btw.
LEES VERDER
Het voorstel is om per 2028 alle financiële instrumenten onder de vermogenswinstbelasting te laten vallen. Naast onroerende zaken en aandelen in startups en scale-ups zal de vermogenswinstbelasting dan ook gelden voor andere aandelen, obligaties en opties. Het kabinet neemt in de uitwerking ook een regeling voor landgoederen binnen de natuurschoonwet mee.
Let op! Zo’n 10% van de vermogensbestanddelen valt in 2028 en 2029 dan nog niet in de vermogenswinstbelasting, maar in de vermogensaanwasbelasting. Het is de bedoeling dat de vermogenswinstbelasting voor deze vermogensbestanddelen in 2030 wordt ingevoerd.
De dekking van de aanpassing in box 3 en andere aanpassingen worden onder meer gevonden in box 3 zelf:
Het voorstel is om in de jaren 2027 tot en met 2030 het tarief van de tweede schijf in box 2 met 1,8% punt te verlagen naar 29,2%. De hoop is dat dga’s door de verlaging meer dividend uitkeren, waarmee een deel van de box 3-aanpassingen en de andere aanpassingen gedekt kunnen worden.
| Jaar | Schijf | Belastbaar inkomen box 2 | Tarief |
| 2026 | 1 | tot € 68.843 | 24,50% |
| 2 | vanaf € 68.843 | 31,00% | |
| 2027 | 1 | tot € 69.607 | 24,50% |
| 2 | vanaf € 69.607 | 29,20% |
Tip! Heb je een fiscale partner, dan kun je samen met je partner gebruikmaken van verdubbeling van de schijven. De eerste schijf van 24,5% loopt dan voor jou en je partner samen in 2026 tot € 137.686 en in 2027 tot € 139.214.
Een ander dekkingsvoorstel is het verlagen van de € 500.000 grens in excessief lenen bij de eigen bv naar € 100.000. Dit gebeurt in vijf stappen van € 80.000 per jaar, te beginnen in 2027. Eind 2027 is de grens dan € 420.000. Eind 2031 zal de grens € 100.000 zijn.
Let op! De uitzondering die nu al geldt voor eigenwoningschulden bij de bv blijft bestaan. Deze schulden tellen dus ook vanaf 2027 niet mee.
Het kabinet wil werken meer laten lonen. Dit wil het kabinet niet langer doen door een verdere verhoging van de arbeidskorting. De arbeidskorting wordt daarom met € 133 verhoogd in plaats van € 173. Het kabinet verhoogt wel de grens waarboven het tarief van 49,5% geldt. In plaats van een inkomen vanaf € 78.426 begint het toptarief van 49,5% in 2027 vanaf € 80.578. Door deze verhoging wordt ook de algemene heffingskorting langzamer afgebouwd.
De eerder voorgenomen hervormingen op de WW, de tegemoetkoming arbeidsongeschikten en de WIA (IVA) van de begroting van Sociale Zaken en Werkgelegenheid gaan niet door. Het kabinet wil met werkgevers en werknemers komen tot een sociaal akkoord met daarin de benodigde hervormingen. Het van de begroting halen van de hervormingen betekent dat dit ten laste gaat van de begrotingen van alle ministeries, met uitzondering van Defensie, Justitie en Veiligheid, het Mobiliteitsfonds en het Deltafonds.
Let op! De aanpassingen in box 1, 2 en 3 worden opgenomen in een novelle. Deze novelle moet vóór 31 december 2026 door de Tweede én Eerste Kamer zijn aangenomen. Zoals het kabinet zelf al aangeeft is dat een ambitieus tijdpad. Het is nog afwachten of dat ook gehaald wordt.
Het kabinet heeft voorstellen gedaan voor het nieuwe box 3-stelsel, maar ook voor aanpassingen in box 1 én 2. Voor 90% van de vermogensbestanddelen geldt vanaf 2028 een vermogenswinstbelasting. Voor ondernemers is verder van belang dat onder meer het tarief in box 2 tijdelijk omlaag gaat. Daarentegen wordt het lenen bij de eigen bv in vijf jaar verlaagd naar € 100.000. Hoe zien de voorstellen eruit?
LEES VERDER

Contact
Schoutlaan 7
6002 EA Weert
0495 53 07 55
info@w-o.nl
W&O Accountants en Adviseurs
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
W&O Registeraccountants
Algemene Voorwaarden
Klachtenregeling
Klokkenluidersregeling
Privacyverklaring
